سوريا - اقتصاد
بورصة دمشق جاهزة.. فما الذي يؤخر دخول الشركات والأموال؟
بورصة دمشق على أبواب مرحلة جديدة... هل تملك بنية استيعاب الاستثمارات الكبرى؟
ر
رهام علي
نشر في: ٦ أكتوبر ٢٠٢٦، ١٤:١٢
الوقت المتوقع للقراءة: 3 دقيقة
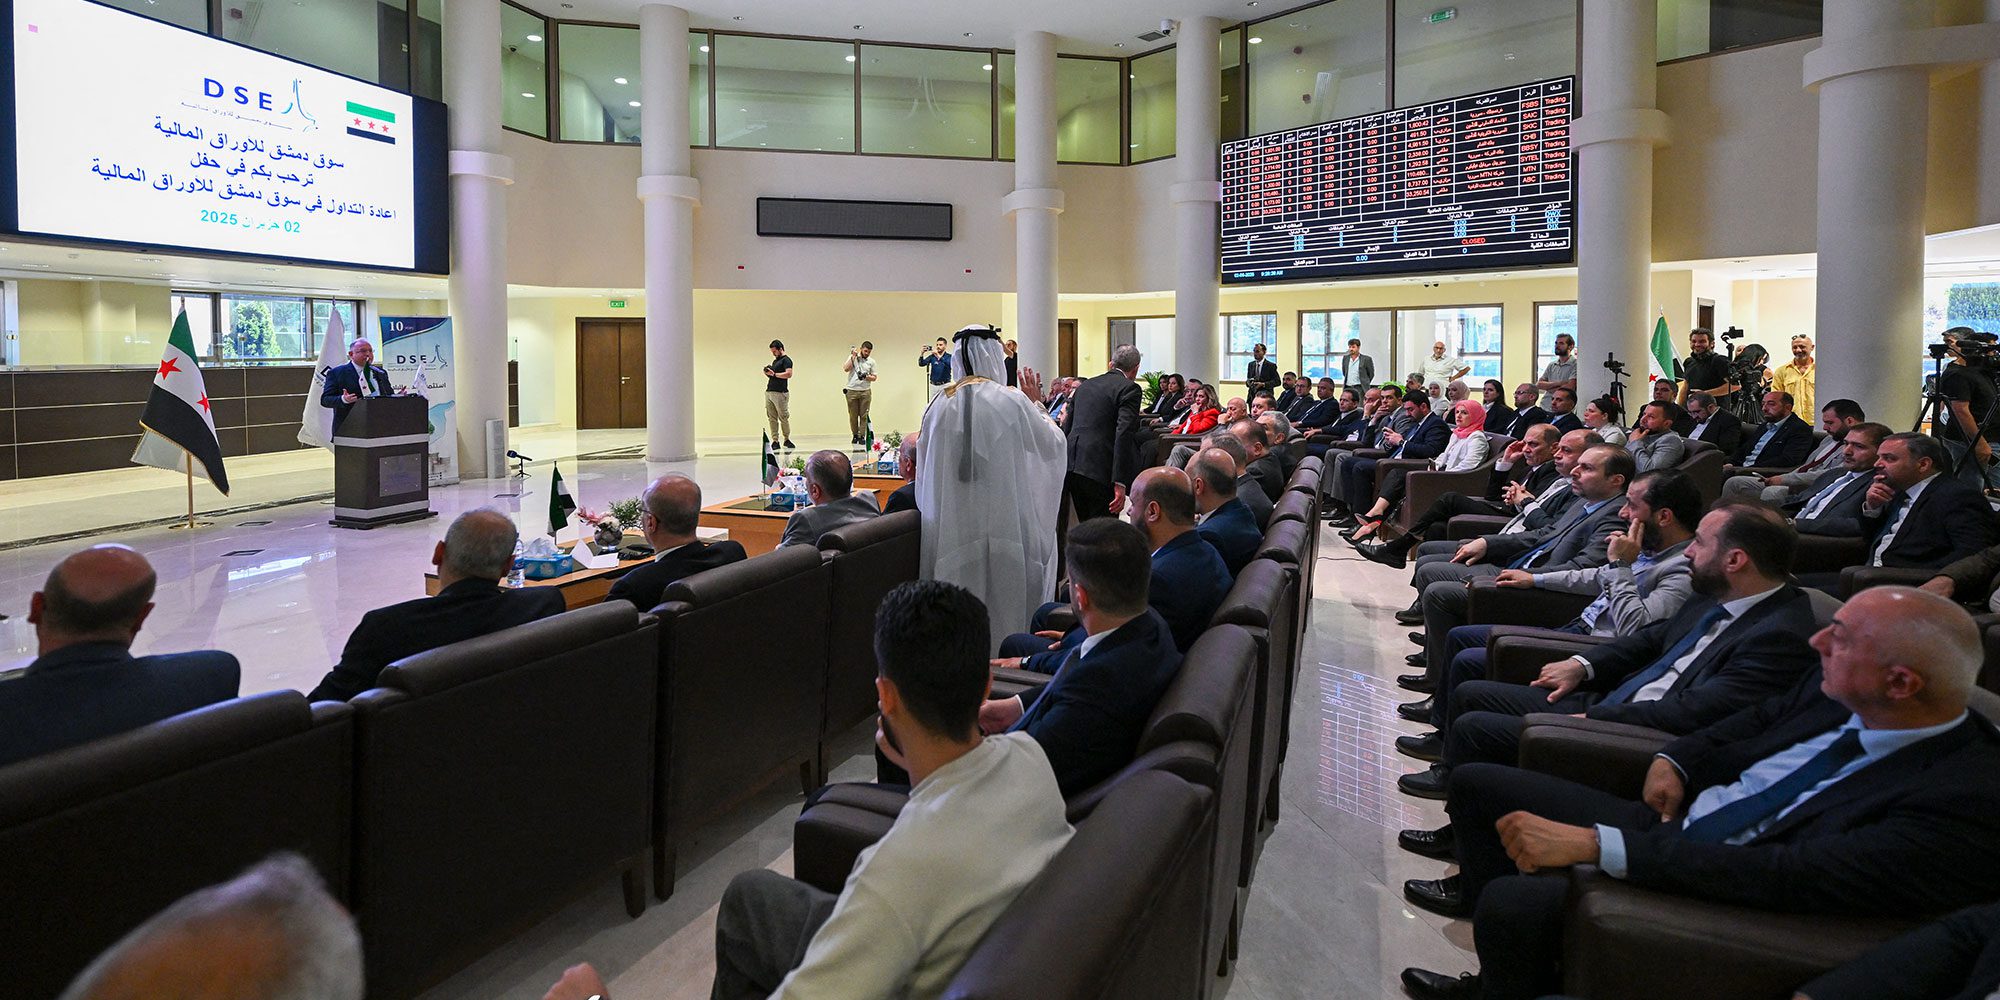
العين السورية - خاص
بعد نحو عام ونصف على استئناف التداول في سوق دمشق للأوراق المالية إثر فترة التوقف التنظيمي ومراجعة الإفصاحات منتصف عام 2025، يواجه الاقتصاد السوري اختباراً دقيقاً لمدى قدرة البورصة على التحول من منصة تداول محدودة النشاط إلى محرك حقيقي لتمويل الشركات وجذب رؤوس الأموال.
يشير نائب المدير التنفيذي لسوق دمشق للأوراق المالية الدكتور سليمان موصلي في حديثه مع "العين السورية" إلى أن "السوق جاهزة فنياً وتقنياً بشكل كامل لاستقبال وجذب أي حجم من الاستثمارات العربية والأجنبية والمحلية".
ويضيف موصلي أنه "لا يمكن إعادة أي سهم إلى دائرة التداول طالما عجز المستثمر عن معرفة قيمته العادلة أو تسعيره بدقة، أو افتقد القدرة على تبيان ما إذا كانت الشركة رابحة أم خاسرة"، مشدداً على أن هذه المعضلة ليست وليدة خلل في السوق المالية بل ناجمة عن تأخر الشركات الموقوفة في تسليم بياناتها.
ويؤكد أن "هذه الشركات الستة، ومنها شركات كبرى مثل سيرياتيل والعقيلة، كانت تشكل حجماً مهماً من التداولات اليومية، على الرغم من وجود سيولة مرصودة عبر صفقات ضخمة ينفذها مستثمرون كبار يدخلون السوق للاستحواذ على حصص استراتيجية بأسهم الشركات ".
كذلك، يلفت موصلي إلى أن "السوق المالية تقدم كل التسهيلات الممكنة لتسهيل إجراءات فتح الحسابات لمختلف المستثمرين"، مؤكداً أن "القواعد الناظمة للتداول ميسرة للغاية، بينما تظل القيود المرتبطة بسعر الصرف وتنظيم دخول رؤوس الأموال الأجنبية من اختصاص مصرف سوريا المركزي حصراً، مع وجود تعاون مستمر وتنسيق دائم بشأنه".
أعباء الإرث الضريبي وثقافة العائلات المغلقة
من جهته، يرى الخبير الاقتصادي عبد المنعم زاهدة أن "تردد الشركات السورية الكبرى في دخول سوق دمشق للأوراق المالية يعود إلى مجموعة من الأسباب، في مقدمتها ضعف الثقافة الاستثمارية والوعي بغايات التحول إلى شركات مساهمة."
ويضيف زاهدة أن "هناك مخاوف متراكمة من تجارب سابقة في مرحلة ما قبل سقوط النظام دفعت بعض الشركات تاريخياً لتقليل ظهورها وحجمها الفعلي خشية التعرض للتدخل المباشر في أعمالها أو تحميلها أعباء غير متوقعة، وهي ممارسات تحولت بمرور الوقت إلى ثقافة راسخة يصعب تفكيكها بسهولة".
ويتابع زاهدة إضاءته على مخاوف الشركات من كشف دفاترها، موضحاً أن "التخوف حقيقي وله جذور تتغذى على ثقافة قديمة تعتبر الحسابات والأرباح أسراراً مطلقة لا ينبغي لأحد خارج نطاق العائلة الاطلاع عليها".
ويقول زاهدة: " إن بعض الشركات الكبرى تعاني أصلاً من قصور محاسبي وغياب لأنظمة الحوكمة والرقابة الداخلية المتوافقة مع معايير الشركات المساهمة، مما يجعلها تخشى الإفصاح لا خوفاً من الضرائب فحسب، بل لعجزها البنيوي عن إنتاج قوائم مالية مدققة في المواعيد المحددة".
بالتوازي، يضع نائب المدير التنفيذي لسوق دمشق للأوراق المالية إطاره المستقبلي للحلول، مشيراً إلى الجهود الكبيرة التي تبذلها وزارة المالية لإقناع الشركات العائلية بالتحول لشركة مساهمة عامة والإدراج بالسوق المالية عبر تقديم تخفيضات ضريبية ولقاءات متكررة تؤكد أهمية الحفاظ على استمرارية الشركات وتوسيع نطاقها.
من جانب ثانٍ، يوضح موصلي أن "الاحتياجات الكلية لإعادة الإعمار تُقدر بمليارات الدولارات، وهو رقم ضخم لا يمكن مقارنته مباشرة بحجم السوق المالية الحالي، نظراً لأن الاستثمارات الخارجية تبحث عن جدوى اقتصادية سريعة ومربحة".
وفي السياق ذاته، يطرح الخبير عبد المنعم زاهدة خارطة طريق لتشجيع الإدراج؛ تبدأ بتحديد مدد زمنية للطلبات، وتقليل الموافقات، وتأهيل الشركات محاسبياً وقانونياً مع المساهمة بتكاليف التدقيق والتقييم.
بعد نحو عام ونصف على استئناف التداول في سوق دمشق للأوراق المالية إثر فترة التوقف التنظيمي ومراجعة الإفصاحات منتصف عام 2025، يواجه الاقتصاد السوري اختباراً دقيقاً لمدى قدرة البورصة على التحول من منصة تداول محدودة النشاط إلى محرك حقيقي لتمويل الشركات وجذب رؤوس الأموال.
ورغم التأكيدات الرسمية على اكتمال الجاهزية الفنية لاستقبال أي تدفقات استثمارية، إلا أن الواقع يظهر تحديات أعمق؛ تشمل شح السيولة الناتج عن إيقاف شركات كبرى لعدم تقديم إفصاحاتها، واصطدام مساعي الجذب بثقافة الشركات العائلية المغلقة والمخاوف الضريبية، مما يضع البورصة بين طموحات الانتعاش وواقع التردد الاستثماري.
البنية التحتية وأزمة الشركات الموقوفة
البنية التحتية وأزمة الشركات الموقوفة
يشير نائب المدير التنفيذي لسوق دمشق للأوراق المالية الدكتور سليمان موصلي في حديثه مع "العين السورية" إلى أن "السوق جاهزة فنياً وتقنياً بشكل كامل لاستقبال وجذب أي حجم من الاستثمارات العربية والأجنبية والمحلية".
ويوضح موصلي أن الجاهزية الفنية للبورصة منفصلة تماماً عن قضية إيقاف تداول بعض الأسهم، مبيناً أن هذا الإيقاف يرتبط حصراً بمدى التزام الشركات المعنية بتقديم إفصاحاتها وتقارير الحوكمة المطلوبة منها للجهات الوصائية.
ويضيف موصلي أنه "لا يمكن إعادة أي سهم إلى دائرة التداول طالما عجز المستثمر عن معرفة قيمته العادلة أو تسعيره بدقة، أو افتقد القدرة على تبيان ما إذا كانت الشركة رابحة أم خاسرة"، مشدداً على أن هذه المعضلة ليست وليدة خلل في السوق المالية بل ناجمة عن تأخر الشركات الموقوفة في تسليم بياناتها.
ويؤكد أن "هذه الشركات الستة، ومنها شركات كبرى مثل سيرياتيل والعقيلة، كانت تشكل حجماً مهماً من التداولات اليومية، على الرغم من وجود سيولة مرصودة عبر صفقات ضخمة ينفذها مستثمرون كبار يدخلون السوق للاستحواذ على حصص استراتيجية بأسهم الشركات ".
كذلك، يلفت موصلي إلى أن "السوق المالية تقدم كل التسهيلات الممكنة لتسهيل إجراءات فتح الحسابات لمختلف المستثمرين"، مؤكداً أن "القواعد الناظمة للتداول ميسرة للغاية، بينما تظل القيود المرتبطة بسعر الصرف وتنظيم دخول رؤوس الأموال الأجنبية من اختصاص مصرف سوريا المركزي حصراً، مع وجود تعاون مستمر وتنسيق دائم بشأنه".
أعباء الإرث الضريبي وثقافة العائلات المغلقة
من جهته، يرى الخبير الاقتصادي عبد المنعم زاهدة أن "تردد الشركات السورية الكبرى في دخول سوق دمشق للأوراق المالية يعود إلى مجموعة من الأسباب، في مقدمتها ضعف الثقافة الاستثمارية والوعي بغايات التحول إلى شركات مساهمة."
ويشير زاهدة لـ "العين السورية" إلى أن "غالبية الشركات الكبرى تُدار حتى اليوم بعقلية الملكية العائلية المغلقة، وهي عقلية لا تدرك بعد الفوائد الكبيرة التي يقدمها سوق المال لجهة تأمين التمويل اللازم للتوسع، وضمان استمرارية الكيان الاقتصادي عبر الأجيال، فضلاً عن تقديم تقييم أكثر دقة وموثوقية أمام المصارف والمستثمرين".
ويضيف زاهدة أن "هناك مخاوف متراكمة من تجارب سابقة في مرحلة ما قبل سقوط النظام دفعت بعض الشركات تاريخياً لتقليل ظهورها وحجمها الفعلي خشية التعرض للتدخل المباشر في أعمالها أو تحميلها أعباء غير متوقعة، وهي ممارسات تحولت بمرور الوقت إلى ثقافة راسخة يصعب تفكيكها بسهولة".
كما يوضح أن "أصحاب هذه الشركات يخشون بشكل حقيقي فقدان جزء من السيطرة ودخول مساهمين جدد، إلى جانب تعقيدات إجراءات التحول وتعدد الجهات الناظمة، مما يفرض على الحكومة الابتعاد عن لغة الطلب المباشر وتجاوزها إلى توضيح الفوائد العملية وتبسيط الإجراءات بشكل جذري".
معضلة الإفصاح المالي والتهرب الضريبي
معضلة الإفصاح المالي والتهرب الضريبي
ويتابع زاهدة إضاءته على مخاوف الشركات من كشف دفاترها، موضحاً أن "التخوف حقيقي وله جذور تتغذى على ثقافة قديمة تعتبر الحسابات والأرباح أسراراً مطلقة لا ينبغي لأحد خارج نطاق العائلة الاطلاع عليها".
ويشير إلى أن "الجانب الأكثر حساسية يتمثل في أن جزءاً كبيراً من الشركات لا يعلن عن كامل نشاطه أو أرباحه الحقيقية لأغراض ضريبية، وبالتالي فإن التحول إلى شركة مساهمة عامة يفرض توحيد الحسابات الفعلية مع تلك المقدمة للجهات الرسمية، وهو ما قد يكشف فروقات ضريبية عن سنوات ماضية أو يرتب تكاليف مالية باهظة".
ويقول زاهدة: " إن بعض الشركات الكبرى تعاني أصلاً من قصور محاسبي وغياب لأنظمة الحوكمة والرقابة الداخلية المتوافقة مع معايير الشركات المساهمة، مما يجعلها تخشى الإفصاح لا خوفاً من الضرائب فحسب، بل لعجزها البنيوي عن إنتاج قوائم مالية مدققة في المواعيد المحددة".
مؤكداً أن "الشفافية والإفصاح المالي لا يمثلان عائقاً يجب إسقاطه، بل هما شرط أساسي لا غنى عنه لقيام سوق مالية سليمة وموثوقة تحمي أموال المستثمرين وتضمن حقوقهم".
آفاق تطوير الأدوات وتوسيع السوق
آفاق تطوير الأدوات وتوسيع السوق
بالتوازي، يضع نائب المدير التنفيذي لسوق دمشق للأوراق المالية إطاره المستقبلي للحلول، مشيراً إلى الجهود الكبيرة التي تبذلها وزارة المالية لإقناع الشركات العائلية بالتحول لشركة مساهمة عامة والإدراج بالسوق المالية عبر تقديم تخفيضات ضريبية ولقاءات متكررة تؤكد أهمية الحفاظ على استمرارية الشركات وتوسيع نطاقها.
لكن وفقاً لـ موصلي "هناك إرث من الثقافة المالية والاستثمارية الموجود لدى أصحاب المشاريع والشركات بالإضافة لتجاربهم السابقة مع حكومات صادرت أموالهم ما تسبب لهم بإشكاليات".
من جانب ثانٍ، يوضح موصلي أن "الاحتياجات الكلية لإعادة الإعمار تُقدر بمليارات الدولارات، وهو رقم ضخم لا يمكن مقارنته مباشرة بحجم السوق المالية الحالي، نظراً لأن الاستثمارات الخارجية تبحث عن جدوى اقتصادية سريعة ومربحة".
وعلى صعيد تطوير أدوات السوق، يعرب موصلي عن أمله في أن تشهد الفترة المقبلة إطلاق أدوات مالية متنوعة، مثل الصكوك وسندات الخزينة، إلى جانب إدراجات مشتركة مستقبلاً، وصناديق الاستثمار العقارية، والمؤشرات المتداولة.
ويؤكد أن هذه الأدوات ستشكل مصدراً لتنويع السوق المالية وتستقطب جاذبية استثمارية واسعة، مستهدفاً جذب شركات كبيرة لا سيما تلك التابعة للصندوق السيادي أو بعض الجامعات الخاصة، إضافة إلى الشركات التي قد تستجيب لجدوى التحول من الملكية العائلية إلى مساهمة عامة متى ما وجدت الفرصة التمويلية والقيمة السوقية الأكبر.
مسارات إنقاذ البورصة
مسارات إنقاذ البورصة
وفي السياق ذاته، يطرح الخبير عبد المنعم زاهدة خارطة طريق لتشجيع الإدراج؛ تبدأ بتحديد مدد زمنية للطلبات، وتقليل الموافقات، وتأهيل الشركات محاسبياً وقانونياً مع المساهمة بتكاليف التدقيق والتقييم.
وتشمل أيضاً إنشاء سوق مرنة للشركات العائلية بمتطلبات متدرجة دون المساس بالمعلومات الجوهرية، وضمان الحياد الضريبي لمنع فرض رسوم جديدة لمجرد تغير الشكل القانوني.
أما بخصوص فروقات السنوات السابقة، فيرى زاهدة تفادي الإعفاء المطلق كي لا يُفسر كمكافأة للتهرب الضريبي، مقترحاً برنامج تسوية انتقالي يتيح الإفصاح عن الأرقام الحقيقية وتقسيط الفروقات مع الإعفاء من جزء من الغرامات والفوائد ومنح الشركة اليقين ضد أي إجراءات مفاجئة. ويختتم بالتأكيد على أن الهدف ليس خفض معايير الشفافية، بل مساعدة الشركات على تصحيح أوضاعها لتلتزم بها، شريطة أن تلمس جدوى اقتصادية وفائدة حقيقية توازن التزامات الإدراج.


