سوريا - اقتصاد
أكثر من 8 مليارات ليرة في بورصة دمشق خلال 9 أشهر: أن تكبر الأرقام ولا يتسع الاستثمار
90 صفقة ضخمة استحوذت على 81% من قيمة التداولات، مقابل تراجع 13 سهماً وارتفاع 6، وسط تساؤلات حول عمق السوق وقدرتها على توفير تمويل جديد للشركات
ه
هبة الكل
نشر في: ١٧ أكتوبر ٢٠٢٦، ١٢:٤٧
الوقت المتوقع للقراءة: 3 دقيقة
العين السورية - خاص
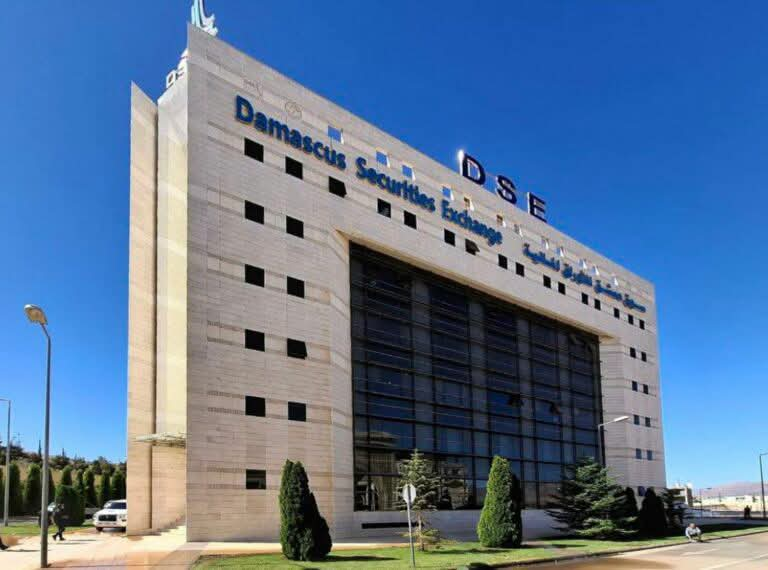
تكشف بيانات سوق دمشق للأوراق المالية خلال الأشهر التسعة الأولى من عام 2026 عن فجوة بين ارتفاع قيمة التعاملات ومحدودية النشاط في السوق العادية، فمن أصل 8.65 مليارات ليرة سورية جرى تداولها عبر نحو 35.2 ألف صفقة، استحوذت 90 صفقة ضخمة على قرابة 7 مليارات ليرة، أي نحو 81% من الإجمالي، ما يجعل القيمة الإجمالية وحدها مؤشراً غير كافٍ لقياس اتساع النشاط الاستثماري.
وتطرح هذه الأرقام تساؤلات حول مدى اتساع مشاركة المستثمرين، وما إذا كانت الحركة في السوق قد أسهمت في توفير تمويل جديد للشركات أم اقتصرت في جانب كبير منها على انتقال الملكية بين المساهمين، وتزداد أهمية هذه التساؤلات مع تفاوت أداء الأسهم، إذ ارتفعت أسعار 6 أسهم مقابل تراجع 13 سهماً، رغم المكاسب التي سجلتها المؤشرات الرئيسية.
كما يثير تركز النشاط في القطاع المصرفي والحضور المؤثر لشركة إسمنت البادية تساؤلات حول عمق السوق وتنوعها، ويشير خبراء اقتصاديون أن تقييم دور البورصة لا يقتصر على قيمة التعاملات، بل يتطلب التمييز بين بيع الأسهم وشرائها في السوق الثانوية، حيث تنتقل الملكية بين المساهمين، والتمويل الجديد الناتج عن الاكتتابات وزيادات رأس المال النقدية، إلى جانب قياس قدرة السوق على جذب مستثمرين جدد وضخ أموال في الشركات المدرجة.
تداولات مرتفعة وسيولة محدودة
يوضح المحلل الاقتصادي الدكتور محمود عبد الكريم أن ارتفاع إجمالي التداولات لا يكفي للدلالة على انتعاش واسع ومستدام للسوق، فتداولات النصف الأول بلغت نحو 2.4 مليار ليرة، مقابل قيمة سوقية تقارب 254 مليار ليرة، أي أن معدل دوران الأسهم يقل عن 1%.
وبحسب عبد الكريم، تراوح متوسط التداول العادي اليومي خلال النصف الأول بين 7 و8 ملايين ليرة، بعد استبعاد 64 صفقة ضخمة، فيما استحوذت ثلاثة أسهم على نحو 70% من حركة التداول، ويعكس ذلك، وفق قراءته، تركز النشاط في عدد محدود من الأسهم، وعدم استفادة الشركات المدرجة بالقدر نفسه من اهتمام المستثمرين، إذ لا تعني زيادة القيمة الإجمالية بالضرورة تحسن فرص البيع والشراء في السوق عموماً.
صفقات ضخمة وإعادة توزيع للملكية
ارتفع عدد الصفقات الضخمة إلى 90 صفقة خلال الأشهر التسعة الأولى، مقارنة بـ52 صفقة خلال العام الماضي، ويشرح الدكتور عبد الكريم أن هذه الصفقات تُنفّذ باتفاق مسبق بين البائع والمشتري، وفق آلية خاصة، ولا تقل قيمة الصفقة عن مليون ليرة، كما تُستثنى أسعارها من احتساب السعر الوسطي للسهم، وفق القواعد المعمول بها في السوق، مبيناً أن متوسط قيمة الصفقة الضخمة بلغ نحو 25 مليون ليرة، مقابل أقل من 40 ألف ليرة للصفقة العادية، وفق تقديراته، ما يبرز الفارق بين القيمة الإجمالية للتداولات، والنشاط اليومي الذي يعكس حركة العرض والطلب على الأسهم.
ويشدد عبد الكريم على ضرورة التمييز بين انتقال ملكية الأسهم في السوق الثانوية والتمويل الجديد للشركات، فاستحواذ شركة تابعة لاستثمار القابضة القطرية على 48.68% من أسهم شهبا بنك يمثل دخول مستثمر جديد إلى هيكل الملكية، لكنه لا يعني تلقائياً ضخ أموال في المصرف، ما دامت قيمة الصفقة تذهب إلى المساهمين البائعين، وفي المقابل، يمكن لزيادة رأس المال النقدية أن توفر تمويلاً جديداً، بخلاف الأسهم المجانية الناتجة عن رسملة الأرباح أو الاحتياطيات.
ويشير عبد الكريم إلى عدم توافر إفصاحات كافية لتحديد أطراف صفقات إسمنت البادية ودوافعها، محذراً من اعتبار ارتفاع التداولات دليلاً كافياً على تحسن عمق السوق، ويستشهد بجلسة 5 تشرين الأول، التي سجلت طلبات شراء على 170 سهماً من شهبا بنك، مقابل عروض بيع بلغت 1,236 سهماً، بما يعكس محدودية السيولة المتاحة للتداول في تلك الجلسة.
من جهته، يرى الخبير الاقتصادي يونس الكريم أن جانباً من النشاط يرتبط بإعادة توزيع الملكية بين المستثمرين، وليس بتدفق استثمارات جديدة إلى الاقتصاد، ويربط هذه التحولات بتغير مراكز القوى الاقتصادية، وخروج رجال أعمال مرتبطين بالنظام السابق، والتحركات المرتبطة بملفات هيئة الكسب غير المشروع والصندوق السيادي، إلى جانب توجه مستثمرين جدد نحو الاستحواذ على شركات قائمة بدلاً من تأسيس شركات جديدة، تفادياً لتعقيدات إجراءات الترخيص والتأسيس.
ويحذر الكريم من أن غياب إدراج شركات جديدة خلال الفترة، ومحدودية الخيارات الاستثمارية، يحدّان من قدرة البورصة على توسيع قاعدة الشركات وتمويل أنشطة اقتصادية جديدة، مؤكداً على أن تعزيز الإفصاح عن الصفقات وأطرافها ضروري لفهم طبيعة التحولات الجارية وتقييم أثرها الاقتصادي.
مؤشرات صاعدة... ولكن!
يفسر عبد الكريم ارتفاع مؤشر DWX العام بنحو 7%، مقابل قرابة 29% لمؤشر DIX و28.66% لمؤشر DLX، باختلاف مكونات المؤشرات وأوزان الأسهم فيها، مشيراً إلى أن إسمنت البادية يشكل نحو ثلث وزن المؤشر العام وثلاثة أرباع وزن مؤشر DIX، ما يجعل حركة المؤشر الأخير شديدة التأثر بأداء سهم واحد، وفي المقابل، حدّت تراجعات أسهم مصرفية وثبات سهم سيريتل من مكاسب المؤشر العام، كما تحققت معظم مكاسب مؤشر DLX خلال النصف الأول، دون ارتفاع يُذكر في الربع الثالث، بحسب عبد الكريم.
ولا يجد عبد الكريم في هذه المؤشرات دليلاً على انتعاش شامل، إذ جرى تداول أسهم 19 شركة من أصل 27 مدرجة، تراجعت أسعار 13 منها مقابل ارتفاع 6 فقط، ما يعكس، وفق قراءته، تفاوتاً في الأداء، مع مساهمة الأسهم ذات الأوزان الكبيرة في تحريك المؤشرات، فيما بقيت أسهم أخرى خارج موجة الصعود.
استحوذ القطاع المصرفي على أكثر من 41% من قيمة التداولات، وفق عبد الكريم، نظراً إلى ثقله في بنية السوق، إذ يضم 15 شركة من أصل 27 مدرجة، وارتفعت حصته إلى 78% في الربع الثاني مع تراجع الصفقات الكبيرة في القطاعات الأخرى، لكن هذا التركّز من وجهة نظره، لا يعني بالضرورة قوة القطاع بأكمله، في ظل تراجع أسهم مصارف رئيسية.
ويعزو عبد الكريم ارتفاع سهم شهبا بنك بنحو 104% إلى تطورات الاستحواذ وانتقال الملكية، لا إلى نمو الأرباح بالضرورة، مشيراً إلى أن معظم الارتفاع تحقق خلال أيلول وسط تداولات محدودة، أما محدودية النشاط في القطاعات الأخرى، فتختلف أسبابها حسب الدكتور عبد الكريم، فغياب التداول في الاتصالات لا يعني بالضرورة ضعف الأداء التشغيلي، بينما يرتبط غياب الزراعة عن التداول بعدم وجود شركات زراعية مدرجة، وتبقى حصة التأمين والخدمات محدودة، فضلاً عن تأخر نشر البيانات المالية قد يضعف قدرة المستثمرين على تقييم الشركات، لكنه لا يكفي وحده للاستنتاج بوجود أزمة ثقة.
من جهته، يربط الخبير يونس الكريم اهتمام المستثمرين بالبنوك بالحاجة إلى قنوات مالية موثوقة لإدارة الإيداعات والتحويلات والامتثال للمعايير الدولية، إلى جانب الاستعداد لتوسع الأعمال مع تخفيف العقوبات، مشيراً إلى تحركات شركة المصارف القابضة للاستحواذ على حصص في بنوك عدة، بينها بنك شهبا، وبيمو، والائتمان الأهلي، ضمن توجه لبناء قنوات مصرفية قادرة على إدارة تدفقات مالية كبيرة.
وفي المقابل، يعزو الكريم محدودية الاهتمام بالاتصالات والزراعة والتأمين إلى ضبابية الفرص والتحديات التشغيلية والتمويلية، إذ ما زال قطاع الاتصالات متأثراً بإشكاليات شركات رئيسية، فيما يواجه القطاع الزراعي نقصاً في السيولة ومخاطر مرتفعة، على أن تنشيط هذه القطاعات يرتبط بتوافر التمويل وتوجهات السياسة الاقتصادية.
يخلص الخبيران إلى أن ارتفاع إجمالي التداولات، وصعود بعض المؤشرات لا يكفيان وحدهما للحكم بوجود انتعاش استثماري شامل، ويتطلب تقييم التعافي متابعة نمو التداول العادي اليومي، واتساع قاعدة الأسهم المشاركة في الصعود، وزيادة التمويل النقدي الذي يصل فعلياً إلى الشركات، فالمعيار الأهم ليس مقدار الأموال المتداولة فحسب، بل مدى تحولها إلى رأس مال جديد يدعم الإنتاج والإقراض والتوسع، بالتوازي مع زيادة عدد الشركات المدرجة وتحسين فرص التداول والإفصاح.
تكشف بيانات سوق دمشق للأوراق المالية خلال الأشهر التسعة الأولى من عام 2026 عن فجوة بين ارتفاع قيمة التعاملات ومحدودية النشاط في السوق العادية، فمن أصل 8.65 مليارات ليرة سورية جرى تداولها عبر نحو 35.2 ألف صفقة، استحوذت 90 صفقة ضخمة على قرابة 7 مليارات ليرة، أي نحو 81% من الإجمالي، ما يجعل القيمة الإجمالية وحدها مؤشراً غير كافٍ لقياس اتساع النشاط الاستثماري.
وتطرح هذه الأرقام تساؤلات حول مدى اتساع مشاركة المستثمرين، وما إذا كانت الحركة في السوق قد أسهمت في توفير تمويل جديد للشركات أم اقتصرت في جانب كبير منها على انتقال الملكية بين المساهمين، وتزداد أهمية هذه التساؤلات مع تفاوت أداء الأسهم، إذ ارتفعت أسعار 6 أسهم مقابل تراجع 13 سهماً، رغم المكاسب التي سجلتها المؤشرات الرئيسية.
كما يثير تركز النشاط في القطاع المصرفي والحضور المؤثر لشركة إسمنت البادية تساؤلات حول عمق السوق وتنوعها، ويشير خبراء اقتصاديون أن تقييم دور البورصة لا يقتصر على قيمة التعاملات، بل يتطلب التمييز بين بيع الأسهم وشرائها في السوق الثانوية، حيث تنتقل الملكية بين المساهمين، والتمويل الجديد الناتج عن الاكتتابات وزيادات رأس المال النقدية، إلى جانب قياس قدرة السوق على جذب مستثمرين جدد وضخ أموال في الشركات المدرجة.
تداولات مرتفعة وسيولة محدودة
يوضح المحلل الاقتصادي الدكتور محمود عبد الكريم أن ارتفاع إجمالي التداولات لا يكفي للدلالة على انتعاش واسع ومستدام للسوق، فتداولات النصف الأول بلغت نحو 2.4 مليار ليرة، مقابل قيمة سوقية تقارب 254 مليار ليرة، أي أن معدل دوران الأسهم يقل عن 1%.
وبحسب عبد الكريم، تراوح متوسط التداول العادي اليومي خلال النصف الأول بين 7 و8 ملايين ليرة، بعد استبعاد 64 صفقة ضخمة، فيما استحوذت ثلاثة أسهم على نحو 70% من حركة التداول، ويعكس ذلك، وفق قراءته، تركز النشاط في عدد محدود من الأسهم، وعدم استفادة الشركات المدرجة بالقدر نفسه من اهتمام المستثمرين، إذ لا تعني زيادة القيمة الإجمالية بالضرورة تحسن فرص البيع والشراء في السوق عموماً.
صفقات ضخمة وإعادة توزيع للملكية
ارتفع عدد الصفقات الضخمة إلى 90 صفقة خلال الأشهر التسعة الأولى، مقارنة بـ52 صفقة خلال العام الماضي، ويشرح الدكتور عبد الكريم أن هذه الصفقات تُنفّذ باتفاق مسبق بين البائع والمشتري، وفق آلية خاصة، ولا تقل قيمة الصفقة عن مليون ليرة، كما تُستثنى أسعارها من احتساب السعر الوسطي للسهم، وفق القواعد المعمول بها في السوق، مبيناً أن متوسط قيمة الصفقة الضخمة بلغ نحو 25 مليون ليرة، مقابل أقل من 40 ألف ليرة للصفقة العادية، وفق تقديراته، ما يبرز الفارق بين القيمة الإجمالية للتداولات، والنشاط اليومي الذي يعكس حركة العرض والطلب على الأسهم.
ويشدد عبد الكريم على ضرورة التمييز بين انتقال ملكية الأسهم في السوق الثانوية والتمويل الجديد للشركات، فاستحواذ شركة تابعة لاستثمار القابضة القطرية على 48.68% من أسهم شهبا بنك يمثل دخول مستثمر جديد إلى هيكل الملكية، لكنه لا يعني تلقائياً ضخ أموال في المصرف، ما دامت قيمة الصفقة تذهب إلى المساهمين البائعين، وفي المقابل، يمكن لزيادة رأس المال النقدية أن توفر تمويلاً جديداً، بخلاف الأسهم المجانية الناتجة عن رسملة الأرباح أو الاحتياطيات.
ويشير عبد الكريم إلى عدم توافر إفصاحات كافية لتحديد أطراف صفقات إسمنت البادية ودوافعها، محذراً من اعتبار ارتفاع التداولات دليلاً كافياً على تحسن عمق السوق، ويستشهد بجلسة 5 تشرين الأول، التي سجلت طلبات شراء على 170 سهماً من شهبا بنك، مقابل عروض بيع بلغت 1,236 سهماً، بما يعكس محدودية السيولة المتاحة للتداول في تلك الجلسة.
من جهته، يرى الخبير الاقتصادي يونس الكريم أن جانباً من النشاط يرتبط بإعادة توزيع الملكية بين المستثمرين، وليس بتدفق استثمارات جديدة إلى الاقتصاد، ويربط هذه التحولات بتغير مراكز القوى الاقتصادية، وخروج رجال أعمال مرتبطين بالنظام السابق، والتحركات المرتبطة بملفات هيئة الكسب غير المشروع والصندوق السيادي، إلى جانب توجه مستثمرين جدد نحو الاستحواذ على شركات قائمة بدلاً من تأسيس شركات جديدة، تفادياً لتعقيدات إجراءات الترخيص والتأسيس.
ويحذر الكريم من أن غياب إدراج شركات جديدة خلال الفترة، ومحدودية الخيارات الاستثمارية، يحدّان من قدرة البورصة على توسيع قاعدة الشركات وتمويل أنشطة اقتصادية جديدة، مؤكداً على أن تعزيز الإفصاح عن الصفقات وأطرافها ضروري لفهم طبيعة التحولات الجارية وتقييم أثرها الاقتصادي.
مؤشرات صاعدة... ولكن!
يفسر عبد الكريم ارتفاع مؤشر DWX العام بنحو 7%، مقابل قرابة 29% لمؤشر DIX و28.66% لمؤشر DLX، باختلاف مكونات المؤشرات وأوزان الأسهم فيها، مشيراً إلى أن إسمنت البادية يشكل نحو ثلث وزن المؤشر العام وثلاثة أرباع وزن مؤشر DIX، ما يجعل حركة المؤشر الأخير شديدة التأثر بأداء سهم واحد، وفي المقابل، حدّت تراجعات أسهم مصرفية وثبات سهم سيريتل من مكاسب المؤشر العام، كما تحققت معظم مكاسب مؤشر DLX خلال النصف الأول، دون ارتفاع يُذكر في الربع الثالث، بحسب عبد الكريم.
ولا يجد عبد الكريم في هذه المؤشرات دليلاً على انتعاش شامل، إذ جرى تداول أسهم 19 شركة من أصل 27 مدرجة، تراجعت أسعار 13 منها مقابل ارتفاع 6 فقط، ما يعكس، وفق قراءته، تفاوتاً في الأداء، مع مساهمة الأسهم ذات الأوزان الكبيرة في تحريك المؤشرات، فيما بقيت أسهم أخرى خارج موجة الصعود.
ثقل مصرفي ونشاط قطاعي متفاوت
استحوذ القطاع المصرفي على أكثر من 41% من قيمة التداولات، وفق عبد الكريم، نظراً إلى ثقله في بنية السوق، إذ يضم 15 شركة من أصل 27 مدرجة، وارتفعت حصته إلى 78% في الربع الثاني مع تراجع الصفقات الكبيرة في القطاعات الأخرى، لكن هذا التركّز من وجهة نظره، لا يعني بالضرورة قوة القطاع بأكمله، في ظل تراجع أسهم مصارف رئيسية.
ويعزو عبد الكريم ارتفاع سهم شهبا بنك بنحو 104% إلى تطورات الاستحواذ وانتقال الملكية، لا إلى نمو الأرباح بالضرورة، مشيراً إلى أن معظم الارتفاع تحقق خلال أيلول وسط تداولات محدودة، أما محدودية النشاط في القطاعات الأخرى، فتختلف أسبابها حسب الدكتور عبد الكريم، فغياب التداول في الاتصالات لا يعني بالضرورة ضعف الأداء التشغيلي، بينما يرتبط غياب الزراعة عن التداول بعدم وجود شركات زراعية مدرجة، وتبقى حصة التأمين والخدمات محدودة، فضلاً عن تأخر نشر البيانات المالية قد يضعف قدرة المستثمرين على تقييم الشركات، لكنه لا يكفي وحده للاستنتاج بوجود أزمة ثقة.
من جهته، يربط الخبير يونس الكريم اهتمام المستثمرين بالبنوك بالحاجة إلى قنوات مالية موثوقة لإدارة الإيداعات والتحويلات والامتثال للمعايير الدولية، إلى جانب الاستعداد لتوسع الأعمال مع تخفيف العقوبات، مشيراً إلى تحركات شركة المصارف القابضة للاستحواذ على حصص في بنوك عدة، بينها بنك شهبا، وبيمو، والائتمان الأهلي، ضمن توجه لبناء قنوات مصرفية قادرة على إدارة تدفقات مالية كبيرة.
وفي المقابل، يعزو الكريم محدودية الاهتمام بالاتصالات والزراعة والتأمين إلى ضبابية الفرص والتحديات التشغيلية والتمويلية، إذ ما زال قطاع الاتصالات متأثراً بإشكاليات شركات رئيسية، فيما يواجه القطاع الزراعي نقصاً في السيولة ومخاطر مرتفعة، على أن تنشيط هذه القطاعات يرتبط بتوافر التمويل وتوجهات السياسة الاقتصادية.
يخلص الخبيران إلى أن ارتفاع إجمالي التداولات، وصعود بعض المؤشرات لا يكفيان وحدهما للحكم بوجود انتعاش استثماري شامل، ويتطلب تقييم التعافي متابعة نمو التداول العادي اليومي، واتساع قاعدة الأسهم المشاركة في الصعود، وزيادة التمويل النقدي الذي يصل فعلياً إلى الشركات، فالمعيار الأهم ليس مقدار الأموال المتداولة فحسب، بل مدى تحولها إلى رأس مال جديد يدعم الإنتاج والإقراض والتوسع، بالتوازي مع زيادة عدد الشركات المدرجة وتحسين فرص التداول والإفصاح.