سوريا - اقتصاد
ضرائب أقل وإيرادات أكبر.. المعادلة الصعبة أمام الإصلاح الضريبي
عميدة كلية الاقتصاد الثانية بجامعة دمشق منال الشياح لـ«العين السورية»: الإصلاح الحقيقي يتطلب توسيع القاعدة الضريبية ومكافحة التهرب وحماية القدرة الشرائية.
م
منير الرفاعي
نشر في: ١١ نوفمبر ٢٠٢٦، ٠٩:٥٤
الوقت المتوقع للقراءة: 3 دقيقة
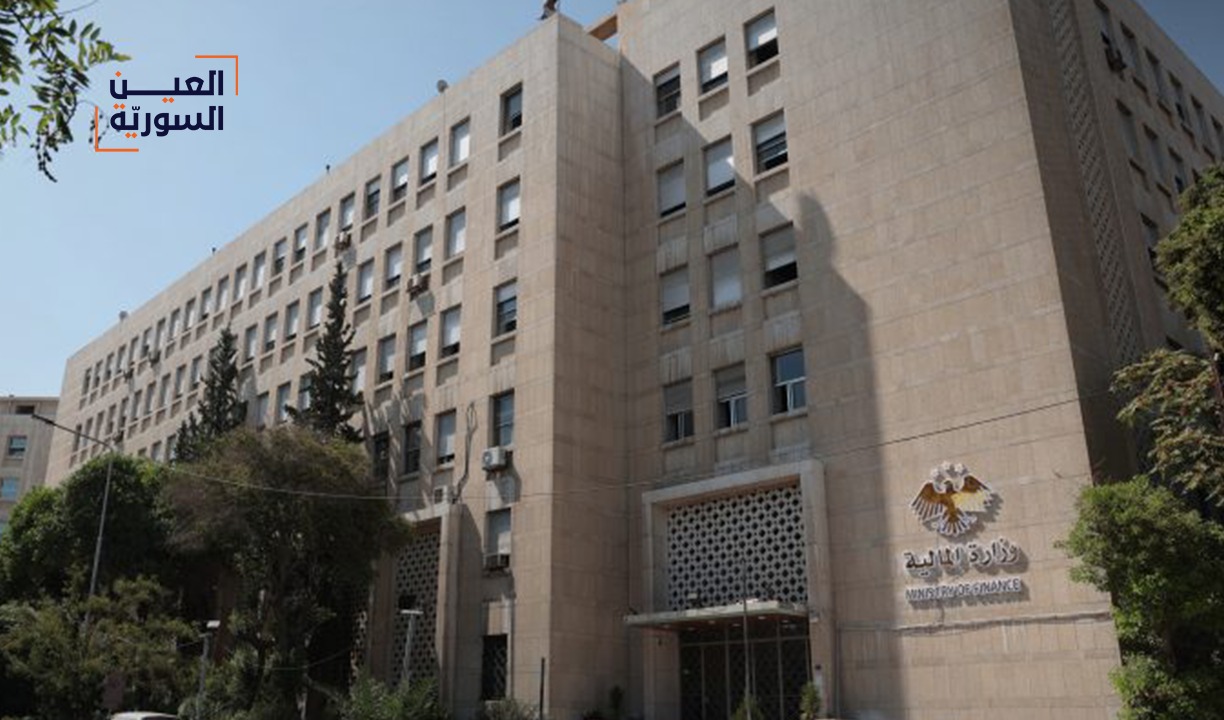
تعتزم وزارة المالية طرح نظام ضريبي جديد في سوريا، في خطوة تستهدف إعادة تنظيم العلاقة بين المكلفين والإدارة الضريبية، ومعالجة الاختلالات التي يعاني منها النظام القائم، وسط تحديات اقتصادية تتصدرها محدودية الدخول، وتراجع القدرة الشرائية، واتساع الاقتصاد غير المنظم، إلى جانب حاجة الخزينة العامة إلى موارد إضافية لتمويل الإنفاق العام وتقليص عجز الموازنة.
ويأتي التوجه نحو إصلاح النظام الضريبي في وقت تتزايد فيه الحاجة إلى تحقيق معادلة صعبة، تجمع بين تخفيف الأعباء عن المواطنين والمنشآت، وتحفيز الاستثمار والإنتاج، من دون الإضرار بالإيرادات العامة، خصوصاً أن الموازنة السورية لعام 2026 تتضمن نفقات بنحو 10.5 مليارات دولار، مقابل إيرادات مقدرة بـ8.7 مليارات دولار، بعجز يصل إلى نحو 1.8 مليار دولار.
لكن هل سيكون هذا الإصلاح تحولاً في فلسفة النظام الضريبي وآليات عمله، أم مجرد تعديل للنسب والشرائح والإعفاءات؟
إصلاح يتجاوز تعديل النسب
ترى عميد كلية الاقتصاد الثانية في جامعة دمشق، الدكتورة منال الشياح، أن المشكلة الأساسية في النظام الضريبي الحالي تكمن في عدم انسجامه مع طبيعة النشاط الاقتصادي ومتغيراته، فضلاً عن تعقيد الإجراءات، وتعدد التقديرات، وضعف العدالة في توزيع العبء الضريبي، واتساع الاقتصاد غير المنظم، وتراجع الثقة بين المكلف والإدارة الضريبية.
وتوضح الشياح، في حديثها لـ«العين السورية»، أن الاعتماد على أساليب تقليدية في التقدير والتحصيل جعل العلاقة بين الطرفين أقرب إلى علاقة جباية منها إلى شراكة، معتبرة أن الإصلاح المطلوب ينبغي ألا يقتصر على تعديل المعدلات والشرائح، بل أن يمثل تحولاً في فلسفة النظام الضريبي، من التركيز على تحصيل الإيرادات إلى بناء نظام عادل وشفاف يشجع الإنتاج والاستثمار والامتثال الطوعي.
وتؤكد أن نجاح النظام الضريبي لا يقاس بارتفاع معدلاته، وإنما باتساع قاعدته وعدالة توزيع أعبائه وانخفاض كلفة التحصيل والالتزام.
هل يشعر المواطن بأثر التخفيضات؟
من أبرز التوجهات المطروحة في الإصلاح المرتقب تخفيض المعدلات الضريبية ورفع حدود الإعفاء، وهي إجراءات من شأنها، وفق الشياح، أن تخفف الأعباء عن الموظفين وأصحاب المهن والمنشآت التجارية والصناعية، وتزيد الدخل المتاح للإنفاق، بما يتيح للمنشآت توجيه موارد إضافية نحو الإنتاج والتوسع والتشغيل.
غير أن الأثر الفعلي لهذه الإجراءات يرتبط بمدى تناسب الشرائح والإعفاءات مع مستويات المعيشة والدخول الحقيقية، وليس بمجرد تخفيض النسب على الورق.
وتلفت الشياح إلى أهمية مراعاة الفروقات بين أصحاب الدخول الصغيرة والمتوسطة والمرتفعة، وكذلك التمييز بين المنشآت الناشئة والصغيرة والمنشآت الكبيرة، حتى لا تتحول التخفيضات إلى إجراءات شكلية لا يشعر المكلف بنتائجها.
وفي المقابل، تبرز مسألة فرض ضريبة على المبيعات، مع استثناء السلع الأساسية، بوصفها أحد الملفات الحساسة في النظام الجديد، نظراً إلى احتمال انعكاسها على الأسعار النهائية.
وتحذر الشياح من أن الضرائب غير المباشرة قد تنتقل جزئياً أو كلياً إلى المستهلك، بحسب طبيعة السوق ومستوى المنافسة وهوامش الربح، ما يجعل تأثيرها أكثر حساسية في الاقتصاد السوري، حيث تتراجع القدرة الشرائية وتواجه شرائح واسعة صعوبة في تلبية احتياجاتها الأساسية.
وترى أن نجاح هذا التوجه يتطلب تحديداً دقيقاً للسلع والخدمات المستثناة، ووضع معدلات مدروسة تراعي طبيعة القطاعات، إلى جانب دراسة الأثر التضخمي قبل التطبيق، وتعزيز الرقابة لمنع استغلال الضريبة في رفع الأسعار بصورة مبالغ فيها.
توسيع القاعدة بدلاً من زيادة الضغط
أحد أبرز التحديات التي تواجه أي إصلاح ضريبي في سوريا هو كيفية زيادة إيرادات الخزينة دون تحميل المكلفين الملتزمين أعباء إضافية.
وفي هذا السياق، تعتبر الشياح أن المشكلة الأساسية لا تكمن في ارتفاع المعدلات وحده، بل في ضيق القاعدة الضريبية واتساع الاقتصاد غير المنظم وضعف أدوات الرقابة والتحصيل، فضلاً عن فجوات الامتثال والتهرب الضريبي.
وتشير إلى أن استمرار تحميل المنشآت المسجلة والملتزمة الجزء الأكبر من العبء، مقابل بقاء أنشطة اقتصادية واسعة خارج دائرة المساهمة، يضعف العدالة الضريبية ويحد من قدرة الدولة على تحصيل إيرادات مستدامة.
وتقترح لمعالجة ذلك تبسيط إجراءات التسجيل والترخيص، واعتماد نظام ضريبي مبسط للمشروعات الصغيرة ومتناهية الصغر، وربط الحوافز بالتسجيل والإفصاح، والتوسع في الدفع الإلكتروني والفوترة الرقمية، إلى جانب بناء قاعدة بيانات اقتصادية متكاملة تساعد الإدارة الضريبية على تحديد المكلفين والأنشطة الفعلية.
وتشدد على أن إدخال الأنشطة غير المنظمة إلى الاقتصاد الرسمي ينبغي أن يتم بصورة تدريجية، بما يوسع عدد المساهمين في الإيرادات العامة بدلاً من زيادة ما يدفعه المكلفون أنفسهم.
ولا يعني تخفيض الضرائب بالضرورة تراجع الإيرادات، وفق الشياح، إذ يمكن للمعدلات المعتدلة والإجراءات المبسطة أن تشجع المنشآت على التسجيل والإفصاح والامتثال، لكن ذلك لا يتحقق تلقائياً، بل يحتاج إلى تنشيط الإنتاج والاستثمار، ومكافحة التهرب، وتحسين كفاءة التحصيل، وترشيد الإنفاق العام.
وتضيف أن أي تخفيض ضريبي ينبغي أن يستند إلى دراسات تحدد أثره المالي ومصادر الإيرادات البديلة، حتى لا تتحول الحوافز الاستثمارية إلى مصدر جديد للضغط على الموازنة..
العدالة والشفافية شرطا النجاح
إلى جانب المعدلات والإعفاءات، تبرز مسألة ضمان تكافؤ المعاملة بين المكلفين باعتبارها اختباراً أساسياً لمدى جدية الإصلاح.
وترى الشياح أن تحقيق العدالة يتطلب قواعد واضحة وموحدة تربط الضريبة بالقدرة التكليفية الحقيقية وطبيعة النشاط الاقتصادي، بعيداً عن العلاقات الشخصية والاستثناءات والتقديرات غير المتسقة.
وتدعو إلى تحديد أهداف اقتصادية واجتماعية واضحة للإعفاءات والحوافز، وربطها بمدد زمنية محددة وتقييم دوري، بحيث تكون أداة لجذب الاستثمار وخلق فرص العمل ونقل التكنولوجيا، لا امتيازات دائمة لقطاعات أو شركات بعينها.
كما تشدد على ضرورة تعزيز استقلالية الإدارة الضريبية، وتوحيد معايير التقدير والتدقيق، وإتاحة حق الاعتراض والطعن أمام جهات مستقلة، مع نشر معلومات واضحة حول الجهات المستفيدة من الإعفاءات ومبررات منحها والعائد الاقتصادي والاجتماعي المتحقق منها.
كيف يُقاس نجاح النظام الجديد؟
لا يتوقف نجاح الإصلاح الضريبي على صياغة قانون جيد، بل يرتبط بقدرة المؤسسات على تطبيقه بكفاءة وعدالة، وهو ما يتطلب تطوير الإدارة الضريبية وتأهيل كوادرها وتحديث بنيتها التقنية، والتحول إلى الأتمتة والربط الإلكتروني بين الجهات الحكومية، واعتماد الفوترة الإلكترونية وقواعد البيانات الموحدة، بالتوازي مع توضيح حقوق المكلفين والتزاماتهم.
وتقترح الشياح ألا يقتصر تقييم التجربة بعد عام من التطبيق على حجم الإيرادات المحصلة، بل أن يشمل ارتفاع عدد المكلفين المسجلين، وتحسن الالتزام الطوعي، وانخفاض التهرب، وتراجع كلفة الإجراءات ومدتها، وزيادة المنشآت الرسمية والاستثمارات وفرص العمل، فضلاً عن انخفاض الشكاوى والنزاعات وتحسن الثقة بالإدارة الضريبية.
وتؤكد أن الحفاظ على القدرة الشرائية للفئات محدودة ومتوسطة الدخل ينبغي أن يكون أحد المؤشرات الأساسية للحكم على نجاح الإصلاح.
وفي المحصلة، فإن التحدي أمام وزارة المالية لا يتمثل فقط في تصميم نظام قادر على زيادة موارد الخزينة، بل في بناء علاقة مختلفة بين الدولة والمكلف، تقوم على الثقة والعدالة والشفافية.
وتختصر الشياح جوهر الإصلاح بالقول إن سوريا لا تحتاج إلى نظام ضريبي يجمع المزيد من الأموال من اقتصاد يعاني، بل إلى نظام يساعده على التعافي والنمو، ويوسع قاعدة المساهمين، ويحقق العدالة بين المكلفين، ويضمن للخزينة إيرادات مستدامة.