سوريا - اقتصاد
ضوابط جديدة للعمولات المصرفية.. هل يعرف العميل ما يدفعه ولماذا؟
القرار يلزم المصارف بإعلان رسومها ويحظر العمولات التي لا تقابل خدمة فعلية، وخبير يؤكد أن وضوح التسعير خطوة إيجابية لا تكفي وحدها لاستعادة الثقة.
ن
نورا حربا
نشر في: ٨ نوفمبر ٢٠٢٦، ١٢:٣٨
الوقت المتوقع للقراءة: 3 دقيقة
العين السورية - خاص
في ظل تراجع الثقة بين المجتمع والقطاع المصرفي في سورية، تأتي القرارات المتعلقة بتنظيم العمولات والرسوم على الخدمات والمنتجات المصرفية لتفتح باب التساؤلات حول مدى قدرتها على حماية المتعاملين، وضبط التكاليف التي تفرضها المصارف، وتحقيق التوازن بين مصالح العملاء واستدامة المؤسسات المصرفية.
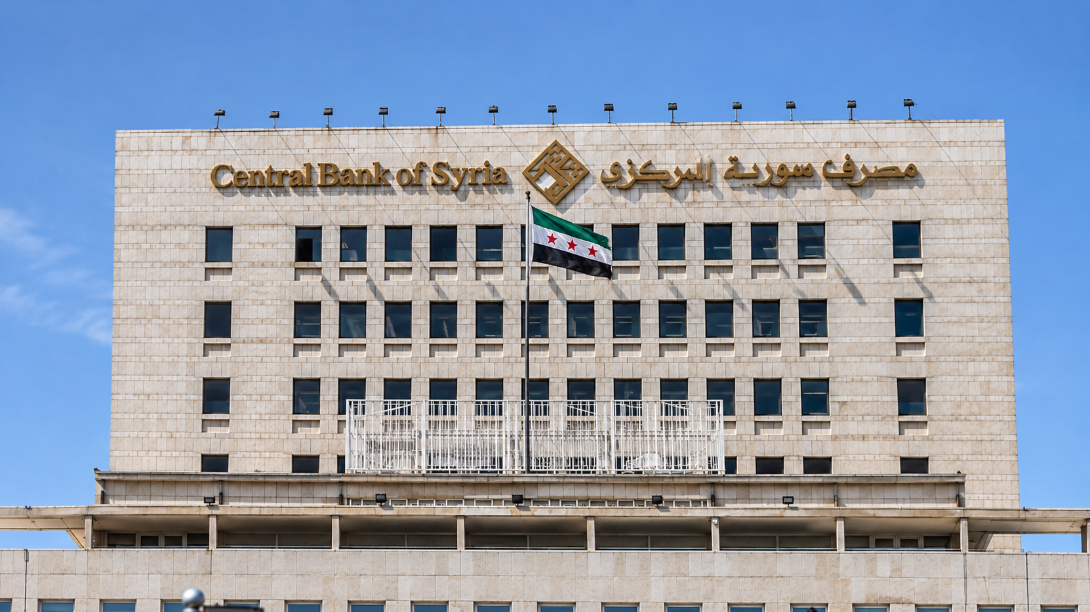
وفي هذا السياق، أصدر مصرف سورية المركزي القرار رقم (748/ل إ) لعام 2026، بتاريخ 5 تشرين الثاني، متضمناً ضوابط ومعايير جديدة لتنظيم العمولات والرسوم التي تتقاضاها المصارف لقاء الخدمات والمنتجات المصرفية، بهدف تعزيز الشفافية والعدالة في التسعير وحماية حقوق العملاء.
وألزم القرار المصارف بإعداد سياسات وإجراءات مكتوبة ومفصلة لتحديد العمولات، تستند إلى منهجية واضحة لاحتساب تكاليف الخدمات، المباشرة وغير المباشرة، مع إعداد مصفوفة تتضمن جميع الرسوم والعمولات وشروط استحقاقها.
كما حظر فرض أي عمولة لا تقابل خدمة فعلية مقدمة للعميل، أو لا تستند إلى موافقته المسبقة في الخدمات الاختيارية، ومنع تقاضي رسوم من العاملين أو جهات العمل مقابل فتح الحسابات اللازمة لتوطين الرواتب واستقبالها وتحويلها وإيداعها وصرفها.
وفي إطار تعزيز الإفصاح، ألزم المصرف المركزي المؤسسات المصرفية بنشر مصفوفة العمولات في فروعها ومواقعها الإلكترونية، وإشعار العملاء مسبقاً بأي تعديل يطرأ عليها قبل خمسة أيام عمل على الأقل، مع منع تطبيق التعديلات بأثر رجعي.
ومنح القرار مفوضية الحكومة لدى المصارف صلاحية مراجعة سياسات التسعير والعمولات، وطلب تبرير أي رسوم غير متوافقة مع الضوابط، ومطالبة المصارف بتعديلها، كما منح المؤسسات المصرفية مهلة شهر واحد لتوفيق أوضاعها مع أحكامه.
ولا يفرض القرار سقفاً رقمياً موحداً لجميع العمولات، لكنه يضع معايير ملزمة لتسعيرها، أبرزها تناسبها مع طبيعة الخدمة وتكاليفها الفعلية، وعدم المبالغة فيها أو فرض رسوم إضافية على الخدمات التي تشكل جزءاً أساسياً من الخدمة الأصلية.
بين تنظيم العمولات واستعادة الثقة
ويرى الخبير الاقتصادي والمصرفي الدكتور علي محمد أن القرارات المتعلقة بالعمولات المصرفية ليست جديدة، بل تأتي في سياق قرارات وإجراءات سابقة، مشيراً إلى أن المصرف المركزي يحاول من خلالها اتخاذ خطوات باتجاه تعزيز الشفافية في العلاقة بين المصارف والمتعاملين معها، وإن كانت هذه الخطوات لا تمثل تحولاً كبيراً بحد ذاتها.
ويشير محمد إلى أن العلاقة بين المجتمع والقطاع المصرفي ليست جيدة في الوقت الراهن، نتيجة فقدان الثقة بالمصارف السورية لأسباب متعددة، من بينها مشكلات السيولة، معتبراً أن القرار يمثل خطوة تنظيمية تهدف إلى وضع العمولات ضمن إطار سياساتي واضح، بحيث تستند إلى سياسات مكتوبة ومعتمدة من مجالس إدارات المصارف، مع تفعيل الرقابة الداخلية على تطبيقها.
بين حرية المصارف وحماية المتعاملين
لكن الاكتفاء بتنظيم آليات تحديد العمولات دون وضع سقوف رقمية موحدة لها، يترك مساحة للمصارف لتحديد رسوم خدماتها والمنافسة فيما بينها، ضمن الضوابط التي حددها القرار.
وفي هذا السياق، يؤكد محمد أن أي قرار يصدر عن السلطة النقدية ينبغي أن يوازن بين ثلاثة أهداف أساسية: حماية المتعاملين، والحفاظ على الاستدامة المالية للمصارف، وضمان رقابة مصرف سورية المركزي على تنفيذ قراراته وفق الأطر الرقابية الصحيحة.
ويوضح أن حماية المتعامل تقتضي عدم فرض أي رسم أو عمولة مقابل خدمة غير مقدمة فعلياً، مهما كانت قيمة هذه العمولة صغيرة.
في المقابل، لا يمكن تجاهل أهمية العمولات المصرفية بالنسبة إلى الإيرادات، إذ تشكل نسبة جيدة من الدخل الذي تحققه المصارف، وفق محمد، وبالتالي فإن التعامل معها ينبغي ألا يؤدي إلى الإضرار بقدرة المصارف على تحقيق أرباحها واستمرار نشاطها.
هل تتقاضى المصارف السورية عمولات أعلى من نظيراتها؟
وفيما يتعلق بمستوى العمولات التي تتقاضاها المصارف السورية مقارنة بدول أخرى، يتحفظ محمد عن إصدار حكم عام قبل إجراء مقارنة دقيقة، لافتاً إلى أن مصرف سورية المركزي يستطيع الاستناد إلى القوائم المالية، ولا سيما بيانات الدخل الفصلية المنشورة للمصارف الخاصة التقليدية والمصارف الإسلامية الأربعة العاملة في سورية، لمقارنة إيرادات العمولات بينها.
لكن هذه المقارنة، بحسب محمد، لا ينبغي أن تعتمد على قيمة العمولات وحدها، بل يجب أن تأخذ في الحسبان حجم أعمال كل مصرف وطبيعة خدماته وعدد المتعاملين معه.
فلا يمكن الحكم بأن مصرفاً يتقاضى عمولات أعلى من آخر لمجرد أن إيرادات العمولات لديه أكبر، إذا كان حجم أعماله يفوق حجم المصرف الآخر بضعفين أو أكثر.
ويشدد على أن التدقيق في العمولات يمثل مسؤولية أساسية للمصرف المركزي، منعاً لفرض رسوم بصورة غير واضحة أو غير معلومة للمتعاملين، بما قد ينفرهم من التعامل مع المصارف.
هل يشعر المواطن بأثر القرار؟
على مستوى الأفراد والشركات، يربط محمد أهمية تنظيم العمولات بتوجهات السلطة النقدية نحو تعزيز الشمول المالي، معتبراً أن وضوح تكاليف الخدمات المصرفية وتوازنها يمكن أن يشجعا أصحاب الدخل المحدود وصغار التجار على التعامل مع المصارف.
لكنه يقلل من حجم التوقعات المرتبطة بالقرار، موضحاً أنه خطوة إيجابية في إطار تعزيز الشفافية، لكنها لا تكفي وحدها لإعادة بناء الثقة المفقودة بين المصارف والمتعاملين.
ويضيف أن معرفة العميل المسبقة بتكاليف الخدمة والعمولات التي سيدفعها، وما سيحصل عليه مقابلها، قد تسهم في ترميم جانب من هذه الثقة، ولو ضمن حدود معينة.
الثقة قبل العمولات
تكشف هذه المعطيات أن تنظيم العمولات المصرفية لا يتعلق فقط بتحديد كلفة الخدمات، بل يرتبط أيضاً بطبيعة العلاقة بين المصارف وعملائها، ومدى وضوح السياسات المصرفية وآليات تطبيقها.
وبين منح المصارف مساحة للمنافسة وتحديد رسوم خدماتها، وضمان عدم تحميل المتعاملين تكاليف غير مبررة، تبقى فعالية القرار مرتبطة بمدى قدرة مصرف سورية المركزي على مراقبة التطبيق، وضمان الشفافية والإفصاح المسبق عن الرسوم، بما يعزز ثقة الأفراد والشركات بالقطاع المصرفي.
في ظل تراجع الثقة بين المجتمع والقطاع المصرفي في سورية، تأتي القرارات المتعلقة بتنظيم العمولات والرسوم على الخدمات والمنتجات المصرفية لتفتح باب التساؤلات حول مدى قدرتها على حماية المتعاملين، وضبط التكاليف التي تفرضها المصارف، وتحقيق التوازن بين مصالح العملاء واستدامة المؤسسات المصرفية.
وفي هذا السياق، أصدر مصرف سورية المركزي القرار رقم (748/ل إ) لعام 2026، بتاريخ 5 تشرين الثاني، متضمناً ضوابط ومعايير جديدة لتنظيم العمولات والرسوم التي تتقاضاها المصارف لقاء الخدمات والمنتجات المصرفية، بهدف تعزيز الشفافية والعدالة في التسعير وحماية حقوق العملاء.
وألزم القرار المصارف بإعداد سياسات وإجراءات مكتوبة ومفصلة لتحديد العمولات، تستند إلى منهجية واضحة لاحتساب تكاليف الخدمات، المباشرة وغير المباشرة، مع إعداد مصفوفة تتضمن جميع الرسوم والعمولات وشروط استحقاقها.
كما حظر فرض أي عمولة لا تقابل خدمة فعلية مقدمة للعميل، أو لا تستند إلى موافقته المسبقة في الخدمات الاختيارية، ومنع تقاضي رسوم من العاملين أو جهات العمل مقابل فتح الحسابات اللازمة لتوطين الرواتب واستقبالها وتحويلها وإيداعها وصرفها.
وفي إطار تعزيز الإفصاح، ألزم المصرف المركزي المؤسسات المصرفية بنشر مصفوفة العمولات في فروعها ومواقعها الإلكترونية، وإشعار العملاء مسبقاً بأي تعديل يطرأ عليها قبل خمسة أيام عمل على الأقل، مع منع تطبيق التعديلات بأثر رجعي.
ومنح القرار مفوضية الحكومة لدى المصارف صلاحية مراجعة سياسات التسعير والعمولات، وطلب تبرير أي رسوم غير متوافقة مع الضوابط، ومطالبة المصارف بتعديلها، كما منح المؤسسات المصرفية مهلة شهر واحد لتوفيق أوضاعها مع أحكامه.
ولا يفرض القرار سقفاً رقمياً موحداً لجميع العمولات، لكنه يضع معايير ملزمة لتسعيرها، أبرزها تناسبها مع طبيعة الخدمة وتكاليفها الفعلية، وعدم المبالغة فيها أو فرض رسوم إضافية على الخدمات التي تشكل جزءاً أساسياً من الخدمة الأصلية.
بين تنظيم العمولات واستعادة الثقة
ويرى الخبير الاقتصادي والمصرفي الدكتور علي محمد أن القرارات المتعلقة بالعمولات المصرفية ليست جديدة، بل تأتي في سياق قرارات وإجراءات سابقة، مشيراً إلى أن المصرف المركزي يحاول من خلالها اتخاذ خطوات باتجاه تعزيز الشفافية في العلاقة بين المصارف والمتعاملين معها، وإن كانت هذه الخطوات لا تمثل تحولاً كبيراً بحد ذاتها.
ويشير محمد إلى أن العلاقة بين المجتمع والقطاع المصرفي ليست جيدة في الوقت الراهن، نتيجة فقدان الثقة بالمصارف السورية لأسباب متعددة، من بينها مشكلات السيولة، معتبراً أن القرار يمثل خطوة تنظيمية تهدف إلى وضع العمولات ضمن إطار سياساتي واضح، بحيث تستند إلى سياسات مكتوبة ومعتمدة من مجالس إدارات المصارف، مع تفعيل الرقابة الداخلية على تطبيقها.
بين حرية المصارف وحماية المتعاملين
لكن الاكتفاء بتنظيم آليات تحديد العمولات دون وضع سقوف رقمية موحدة لها، يترك مساحة للمصارف لتحديد رسوم خدماتها والمنافسة فيما بينها، ضمن الضوابط التي حددها القرار.
وفي هذا السياق، يؤكد محمد أن أي قرار يصدر عن السلطة النقدية ينبغي أن يوازن بين ثلاثة أهداف أساسية: حماية المتعاملين، والحفاظ على الاستدامة المالية للمصارف، وضمان رقابة مصرف سورية المركزي على تنفيذ قراراته وفق الأطر الرقابية الصحيحة.
ويوضح أن حماية المتعامل تقتضي عدم فرض أي رسم أو عمولة مقابل خدمة غير مقدمة فعلياً، مهما كانت قيمة هذه العمولة صغيرة.
في المقابل، لا يمكن تجاهل أهمية العمولات المصرفية بالنسبة إلى الإيرادات، إذ تشكل نسبة جيدة من الدخل الذي تحققه المصارف، وفق محمد، وبالتالي فإن التعامل معها ينبغي ألا يؤدي إلى الإضرار بقدرة المصارف على تحقيق أرباحها واستمرار نشاطها.
هل تتقاضى المصارف السورية عمولات أعلى من نظيراتها؟
وفيما يتعلق بمستوى العمولات التي تتقاضاها المصارف السورية مقارنة بدول أخرى، يتحفظ محمد عن إصدار حكم عام قبل إجراء مقارنة دقيقة، لافتاً إلى أن مصرف سورية المركزي يستطيع الاستناد إلى القوائم المالية، ولا سيما بيانات الدخل الفصلية المنشورة للمصارف الخاصة التقليدية والمصارف الإسلامية الأربعة العاملة في سورية، لمقارنة إيرادات العمولات بينها.
لكن هذه المقارنة، بحسب محمد، لا ينبغي أن تعتمد على قيمة العمولات وحدها، بل يجب أن تأخذ في الحسبان حجم أعمال كل مصرف وطبيعة خدماته وعدد المتعاملين معه.
فلا يمكن الحكم بأن مصرفاً يتقاضى عمولات أعلى من آخر لمجرد أن إيرادات العمولات لديه أكبر، إذا كان حجم أعماله يفوق حجم المصرف الآخر بضعفين أو أكثر.
ويشدد على أن التدقيق في العمولات يمثل مسؤولية أساسية للمصرف المركزي، منعاً لفرض رسوم بصورة غير واضحة أو غير معلومة للمتعاملين، بما قد ينفرهم من التعامل مع المصارف.
هل يشعر المواطن بأثر القرار؟
على مستوى الأفراد والشركات، يربط محمد أهمية تنظيم العمولات بتوجهات السلطة النقدية نحو تعزيز الشمول المالي، معتبراً أن وضوح تكاليف الخدمات المصرفية وتوازنها يمكن أن يشجعا أصحاب الدخل المحدود وصغار التجار على التعامل مع المصارف.
لكنه يقلل من حجم التوقعات المرتبطة بالقرار، موضحاً أنه خطوة إيجابية في إطار تعزيز الشفافية، لكنها لا تكفي وحدها لإعادة بناء الثقة المفقودة بين المصارف والمتعاملين.
ويضيف أن معرفة العميل المسبقة بتكاليف الخدمة والعمولات التي سيدفعها، وما سيحصل عليه مقابلها، قد تسهم في ترميم جانب من هذه الثقة، ولو ضمن حدود معينة.
الثقة قبل العمولات
تكشف هذه المعطيات أن تنظيم العمولات المصرفية لا يتعلق فقط بتحديد كلفة الخدمات، بل يرتبط أيضاً بطبيعة العلاقة بين المصارف وعملائها، ومدى وضوح السياسات المصرفية وآليات تطبيقها.
وبين منح المصارف مساحة للمنافسة وتحديد رسوم خدماتها، وضمان عدم تحميل المتعاملين تكاليف غير مبررة، تبقى فعالية القرار مرتبطة بمدى قدرة مصرف سورية المركزي على مراقبة التطبيق، وضمان الشفافية والإفصاح المسبق عن الرسوم، بما يعزز ثقة الأفراد والشركات بالقطاع المصرفي.