سوريا - محليات
الجمعيات السكنية.. من حلم امتلاك منزل إلى إرث ثقيل من التعثر والفساد
مكتتبون يروون لـ«العين السورية» سنوات الانتظار وتآكل مدخراتهم، وخبراء يناقشون قدرة إجراءات الإصلاح والتمويل العقاري على إنقاذ المشاريع المتعثرة وتأمين سكن لمحدودي الدخل.
ن
نورا حربا
نشر في: ٢ نوفمبر ٢٠٢٦، ١٦:٣٢
الوقت المتوقع للقراءة: 3 دقيقة
العين السورية - خاص
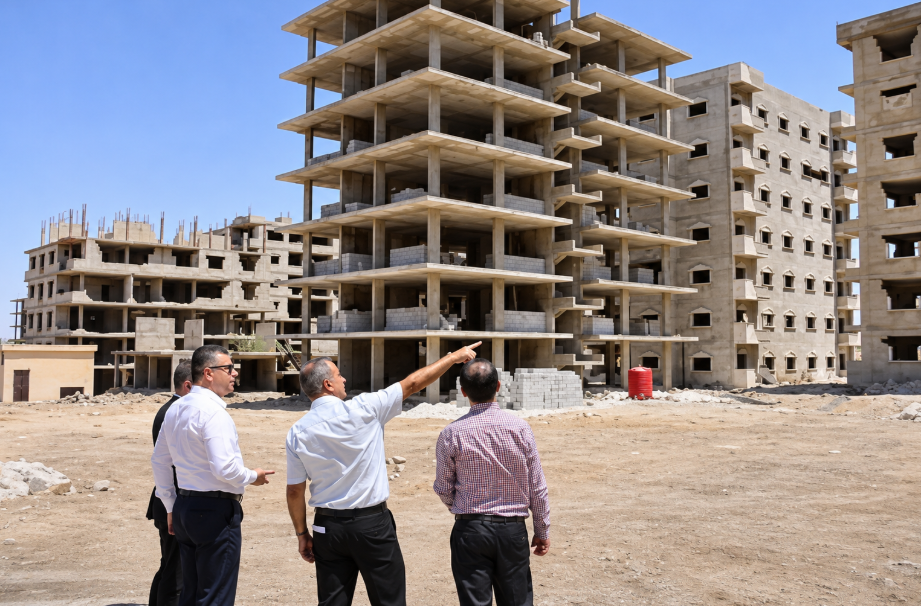
في ظل البحث عن حلول لمعالجة أزمة الإسكان، تتجه الأنظار نحو الجمعيات التعاونية السكنية، باعتبارها أحد الحلول التي أثبتت نجاعتها في الماضي، لتبرز مجموعة من التساؤلات حول أداء قطاع الإسكان التعاوني في سوريا، الذي سجل مؤخراً تراجعاً كبيراً، انعكست نتائجه السلبية على شريحة واسعة من المواطنين، خاصة الذين علقوا آمالهم عليه لامتلاك مسكن بسعر مقبول يتناسب مع دخولهم، في ظل الارتفاع الكبير لأسعار الشقق في القطاع الخاص.
تجاوزات ومخالفات بالجملة
المصارد التي تحدثت للعين السورية أفادت بأن قطاع التعاون السكني، شهد القطاع خلال الفترة الممتدة بين عامي 2003 و2024 تجاوزات قانونية ومخالفات إدارية وفساداً مالياً ومحسوبيات، أدت في مجملها إلى حل الاتحاد العام للتعاون السكني، الجهة المشرفة على عمل الجمعيات التعاونية السكنية، في كانون الأول 2019، ونقل مسؤولية الإشراف على الجمعيات إلى وزارة الأشغال العامة والإسكان.
مخاوف مبررة.. أقساط تتراكم ومسكن لم يُسلَّم
لا تخفي الدكتورة رانيا مخول (61 عاماً) مخاوفها مما آلت إليه أوضاع الجمعيات، ومن بينها الجمعية التي اكتتبت فيها منذ عام 2003، إذ لم يُنفذ سوى 3 أو 4 وحدات سكنية فقط من أصل أكثر من 400 وحدة مقررة.
وتشير إلى أن إدارة الجمعية كانت تطلب مبالغ مالية كبيرة بين فترة وأخرى، يجري تسديدها بموجب إيصالات رسمية عن طريق المصرف العقاري، وبلغ مجموع ما دفعته نحو 7 ملايين ليرة تقريباً.
وتضيف: «حين سددت المبالغ المطلوبة، مثل غيري، كانت قيمة الدولار تتراوح بين 45 و90 ليرة، لكن بعد مضي 20 عاماً على اكتتابي، أصبح سعره يتراوح بين 10 و11 ألف ليرة، ما أفقد المبلغ قيمته. ومع ذلك، لم يتم إنجاز أو تسليم أي شقة من المشروع للأعضاء المسجلين».
من جهته، يؤكد "محمد سعيد" أن المكتتب في الجمعيات التعاونية السكنية يتحمل عبء كل ما يحدث، بدءاً من تبدل سعر الصرف، مروراً بالقرارات الحكومية، وليس انتهاءً بارتفاع أسعار المحروقات ومواد البناء.
ويشير إلى أن ما يزيد المشكلة تعقيداً هو امتداد مدد التنفيذ لسنوات طويلة، تشهد خلالها التكاليف تغيرات جذرية تُحمّل للمكتتب، الذي يجد نفسه أمام مطالبات متكررة بتسديد أقساط ومبالغ لم تكن متفقاً عليها مسبقاً، من دون أن يمتلك خياراً آخر سوى الدفع تحت طائلة خسارة رقم اكتتابه.
إجراءات جوهرية لاستعادة الثقة
عقب التحرير، شكلت الحكومة لجنة لدراسة واقع الجمعيات التعاونية السكنية في مختلف المحافظات السورية، بهدف التحقق من الشكاوى المقدمة من المكتتبين بشأن ملفات الفساد خلال الفترات السابقة.
وكشف عبد الرزاق أن اللجنة أوصت بإعادة هيكلة مديريات التعاون السكني في المحافظات، وتعزيز كوادرها البشرية لتمكينها من أداء مهامها بفعالية، إضافة إلى تأسيس مكتب شكاوى خاص بالمكتتبين يرتبط مباشرة بالوزارة، ليكون منصة رسمية لتلقي الشكاوى ومكافحة الغش والتجاوزات.
قيود التنازل تربك البيع وتزيد مخاوف المكتتبين
وفيما يتعلق بالإجراءات المتخذة مؤخراً، يرى الخبير الاقتصادي الدكتور عمار يوسف، في حديثه للعين السورية، أنه تم توقيف موضوع التنازل في الجمعيات السكنية، وحصره فقط بالاتحاد التعاوني السكني، وضمن إجراءات معقدة إلى أبعد حد.
هذا الموضوع، على حد تعبيره، أدى إلى إخراج عدد كبير من العقارات، وخاصة التابعة للتعاون السكني أو الجمعيات التعاونية السكنية، خارج إطار التداول العقاري، لأنه لم يعد هناك ضمان لحقوق المشتري والبائع.
ويضيف أن هذا الأمر أدى إلى انخفاض أسعار العقارات إلى حد بعيد، إذ إن توقف عمليات التنازل خلق حالة من عدم الشعور بالأمان لدى المشتري، وعدم تمكن البائع من بيع عقاره، ما يؤثر على سعر العقار وحركة التداول فيه.
الشركات العقارية ليست من منظومة الحلول
وعما إذا كانت الشركات العقارية قادرة على حل أزمة السكن، يؤكد الدكتور يوسف أنه من المستحيل تماماً، وبدرجة كبيرة، التعويل على الشركات العقارية التي دخلت السوق لحل مشكلات السكن في سوريا، لسبب بسيط، وهو أن هدف هذه الشركات هو الربح، وبالتالي يكون سعر المنتج العقاري الذي تطرحه أعلى من السعر المفترض، وخارج إمكانيات المواطن السوري محدود الدخل.
فعلى سبيل المثال، أي مواطن موظف يريد شراء عقار من العقارات التي تطرحها الشركات العقارية، يحتاج إلى عدم صرف راتبه لمدة لا تقل عن 200 سنة، بشرط ألا يرتفع سعر العقار خلال هذه الفترة.
ويضيف: «نحن نتحدث عن مواطن يبلغ دخل أسرته السورية نحو 150 دولاراً شهرياً، فما الذي يمكن أن يوفره لشراء مثل هذا العقار؟».
وبالتأكيد، لا يمكن اعتبار هذه الشركات حلاً لمشكلة السكن في سوريا بأي شكل من الأشكال.
ليس حلاً وحيداً
ويتحدث الدكتور يوسف عن واقع التعاون السكني وأسباب تراجع دوره، لافتاً إلى أنه لا يمكن القول إن التعاون السكني هو الحل الوحيد لذوي الدخل المحدود، رغم أنه كان في مرحلة من المراحل يمثل الحل الأساسي لتأمين السكن لهذه الفئة.
لكن خلال السنوات العشرين الماضية، عندما توقفت الدولة عن تقديم الأراضي للجمعيات السكنية بأسعار التكلفة، خرج مفهوم التعاون السكني عن دوره الأساسي في تأمين السكن للمواطنين.
ويضيف أن المشكلة الأساسية كانت مرتبطة بسعر العقار أو الأرض التي يُبنى عليها المشروع، وعندما أصبحت الجمعيات تشتري الأراضي من القطاع الخاص، ارتفعت تكلفة الأرض، إضافة إلى وجود فساد داخل الجمعيات التعاونية السكنية، وخصوصاً في مجالس إداراتها.
فقد كانت بعض مجالس الإدارات تشتري الأراضي بأسعار أعلى من قيمتها الحقيقية في السوق، بما يحقق استفادة لأطراف داخل هذه الجمعيات، الأمر الذي يضيف أعباء جديدة إلى تكاليف البناء، كما أن هناك أشكالاً أخرى من الفساد خلال مراحل البناء والكساء ومختلف المعاملات المرتبطة بالمشروع.
وبالتالي، منذ توقف الدولة عن توزيع الأراضي على الجمعيات التعاونية السكنية، والكلام ليوسف، أصبح القطاع الخاص يقدم وحدات سكنية أقل كلفة من قطاع التعاون السكني، بل إن التعاون السكني بات في بعض الحالات أعلى تكلفة.
كان ضعيفاً وما زال وسيستمر
ويتحدث الدكتور يوسف عن دور المؤسسة العامة للإسكان، موضحاً أنه منذ الخطط الخمسية السابقة، لم يكن مطلوباً من المؤسسة العامة للإسكان أن تحل أكثر من 7% من مشكلة السكن في سوريا، على حد تعبيره، وبالتالي فإن دورها كان ضعيفاً سابقاً، وما زال ضعيفاً حالياً، ومن المتوقع أن يبقى محدوداً مستقبلاً.
ويوضح أن الميزة الوحيدة للمؤسسة العامة للإسكان أنها تقدم منتجاً عقارياً بأسعار رخيصة نسبياً، نتيجة امتلاكها الأراضي التي تبني عليها، وهي أراضٍ جرى استملاكها منذ 40 أو 50 عاماً، وظلت خارج الاستثمار العقاري حتى يتم إدخالها في مشاريع سكنية.
وبالتالي، فإن الأراضي منخفضة التكلفة هي الميزة الأساسية التي تمتلكها المؤسسة، لكن المؤسسة العامة للإسكان لا تمتلك كادراً فنياً أو شركات بناء خاصة بها يمكنها التدخل مباشرة في عملية البناء داخل المدن السكنية.
فهي لا تتولى البناء بنفسها، وإنما تطرح الاكتتابات وتتعاقد مع شركات أخرى لتنفيذ أعمال البناء، أي إنها عبارة عن جهاز إداري فقط.
وهذا هو وضعها الطبيعي، ولن يتغير الكثير في هذا الجانب، فهي مؤسسة متراجعة أساساً، وبالتالي غير قادرة على تأمين أي نوع من أنواع السكن ضمن خطة وطنية للإسكان.
أزمات مركبة وخسائر موزعة المسؤولية
وفي سياق متصل، يرى الخبير الاقتصادي والمصرفي الدكتور "إبراهيم نافع قوشجي" أن قطاع الإسكان التعاوني يواجه اليوم أزمات مركبة، تتمثل في الانهيار الحاد في قيمة الليرة السورية، مما أدى إلى ارتفاع تكاليف البناء إلى مستويات غير مسبوقة، إضافة إلى التأخر الكبير في إنجاز المشاريع، الأمر الذي ضاعف من كلفتها النهائية.
كما يشير إلى انتشار الفساد الإداري في بعض الجمعيات وسوء إدارة الأموال المودعة، إلى جانب تآكل مدخرات المكتتبين، ومعظمهم من ذوي الدخل المحدود، بحيث أصبحوا أمام خيارين أحلاهما مر: إما الاستمرار في دفع أقساط تفوق طاقتهم بكثير، أو الانسحاب وخسارة القيمة الحقيقية لمدخراتهم، وهو ما يعني خسارة مزدوجة تتمثل في فقدان المسكن وضياع رأس المال.
وينوه إلى أن المسؤولية عن هذه الخسائر تتوزع على عدة أطراف، بدءاً من الإدارات السابقة للجمعيات التي فشلت في الالتزام بالجداول الزمنية وأهدرت الموارد، مروراً بالجهات الرقابية الحكومية التي قصّرت في المتابعة والتدخل المبكر لمعالجة التعثر، وصولاً إلى السياسات النقدية والاقتصادية التي لم توفر أدوات لحماية مدخرات المواطنين من التضخم وانهيار العملة.
مبادرة مستوحاة من تجارب متميزة
ويعلق الخبير قوشجي على إعلان البنك المركزي خطة جديدة للتمويل العقاري، مستوحاة من النماذج المطبقة في الدانمارك وكندا، تقوم على إنشاء هيئة مستقلة لتنظيم السوق العقاري، وتأسيس صندوق ضمان لحماية المقترضين والمستثمرين.
ويرى أن مثل هذه النماذج تعتمد في بيئاتها الأصلية على سوق عقاري منظم وشفاف، ومؤسسات تمويل قوية، وضمانات حكومية أو شبه حكومية، لكن ثمة عقبات جوهرية تواجه تطبيقها في السياق السوري، من أبرزها ضعف البنية المؤسسية والرقابية، وغياب سوق عقاري موثق ومنظم بالكامل، ومحدودية قدرة ذوي الدخل المحدود على تحمل أقساط طويلة الأجل حتى في ظل الفوائد المنخفضة، إضافة إلى عدم استقرار سعر الصرف، مما يهدد استدامة أي نموذج تمويلي مستورد ما لم يخضع لتعديلات جوهرية تراعي الواقع المحلي.
ورغم ذلك، يمكن لقطاع الإسكان التعاوني، وفق قوشجي، أن يستفيد من هذه النماذج إذا ما جرى إعادة هيكلة الجمعيات المتعثرة، وحل الإدارات الفاسدة، وتعيين مجالس مؤقتة ذات كفاءة، مع إدماج هذه الجمعيات في منظومة التمويل العقاري الجديدة ومنحها أولوية في الحصول على القروض المضمونة.
كما يمكن أن يسهم تخصيص برامج دعم حكومي لذوي الدخل المحدود، من خلال الإعانات والقروض دون فائدة، بحسب رأيه، في تعزيز قدرة هذه الفئة على الحصول على سكن، إلى جانب إدخال نظام السكن الإيجاري المنظم كخيار بديل للتملك، لتخفيف الضغط على الطلب.
حزمة إصلاحات
وتتطلب المعالجة الجذرية للأزمة، وفق رؤية قوشجي، حزمة من الإصلاحات تشمل تعديل التشريعات الناظمة للتعاون السكني بما يضمن الشفافية والمساءلة، وحماية المدخرات من خلال ربط الأقساط بمؤشر أسعار أو بعملة مستقرة، وتعزيز الشراكات بين القطاعين العام والخاص لإشراك شركات التطوير العقاري المحلية والدولية في تنفيذ المشاريع.
كما تشمل تنويع أنماط السكن عبر إدخال مشاريع الإيجار طويل الأجل والسكن الاجتماعي المدعوم، إضافة إلى رقمنة القطاع من خلال إنشاء منصة إلكترونية موحدة لتوثيق العقود ومتابعة مراحل الإنجاز وضمان حقوق المكتتبين.
في ظل البحث عن حلول لمعالجة أزمة الإسكان، تتجه الأنظار نحو الجمعيات التعاونية السكنية، باعتبارها أحد الحلول التي أثبتت نجاعتها في الماضي، لتبرز مجموعة من التساؤلات حول أداء قطاع الإسكان التعاوني في سوريا، الذي سجل مؤخراً تراجعاً كبيراً، انعكست نتائجه السلبية على شريحة واسعة من المواطنين، خاصة الذين علقوا آمالهم عليه لامتلاك مسكن بسعر مقبول يتناسب مع دخولهم، في ظل الارتفاع الكبير لأسعار الشقق في القطاع الخاص.
تجاوزات ومخالفات بالجملة
المصارد التي تحدثت للعين السورية أفادت بأن قطاع التعاون السكني، شهد القطاع خلال الفترة الممتدة بين عامي 2003 و2024 تجاوزات قانونية ومخالفات إدارية وفساداً مالياً ومحسوبيات، أدت في مجملها إلى حل الاتحاد العام للتعاون السكني، الجهة المشرفة على عمل الجمعيات التعاونية السكنية، في كانون الأول 2019، ونقل مسؤولية الإشراف على الجمعيات إلى وزارة الأشغال العامة والإسكان.
مخاوف مبررة.. أقساط تتراكم ومسكن لم يُسلَّم
لا تخفي الدكتورة رانيا مخول (61 عاماً) مخاوفها مما آلت إليه أوضاع الجمعيات، ومن بينها الجمعية التي اكتتبت فيها منذ عام 2003، إذ لم يُنفذ سوى 3 أو 4 وحدات سكنية فقط من أصل أكثر من 400 وحدة مقررة.
وتشير إلى أن إدارة الجمعية كانت تطلب مبالغ مالية كبيرة بين فترة وأخرى، يجري تسديدها بموجب إيصالات رسمية عن طريق المصرف العقاري، وبلغ مجموع ما دفعته نحو 7 ملايين ليرة تقريباً.
وتضيف: «حين سددت المبالغ المطلوبة، مثل غيري، كانت قيمة الدولار تتراوح بين 45 و90 ليرة، لكن بعد مضي 20 عاماً على اكتتابي، أصبح سعره يتراوح بين 10 و11 ألف ليرة، ما أفقد المبلغ قيمته. ومع ذلك، لم يتم إنجاز أو تسليم أي شقة من المشروع للأعضاء المسجلين».
من جهته، يؤكد "محمد سعيد" أن المكتتب في الجمعيات التعاونية السكنية يتحمل عبء كل ما يحدث، بدءاً من تبدل سعر الصرف، مروراً بالقرارات الحكومية، وليس انتهاءً بارتفاع أسعار المحروقات ومواد البناء.
ويشير إلى أن ما يزيد المشكلة تعقيداً هو امتداد مدد التنفيذ لسنوات طويلة، تشهد خلالها التكاليف تغيرات جذرية تُحمّل للمكتتب، الذي يجد نفسه أمام مطالبات متكررة بتسديد أقساط ومبالغ لم تكن متفقاً عليها مسبقاً، من دون أن يمتلك خياراً آخر سوى الدفع تحت طائلة خسارة رقم اكتتابه.
إجراءات جوهرية لاستعادة الثقة
عقب التحرير، شكلت الحكومة لجنة لدراسة واقع الجمعيات التعاونية السكنية في مختلف المحافظات السورية، بهدف التحقق من الشكاوى المقدمة من المكتتبين بشأن ملفات الفساد خلال الفترات السابقة.
❝أعلن وزير الأشغال العامة والإسكان مصطفى عبد الرزاق مؤخراً أن اللجنة أنهت أعمالها واتخذت عدة إجراءات جوهرية، من بينها التنسيق مع مصرف سوريا المركزي لتحرير حسابات الجمعيات السكنية في جميع المصارف، باستثناء بعض الجمعيات التي لا تزال تخضع لدراسة دقيقة، حفاظاً على حقوق المكتتبين وضمان عدم التلاعب بأموالها.❞وأوضح أن اللجنة عملت بشكل مكثف للتحقق من الشكاوى المقدمة، بالتعاون مع جهات حكومية مختصة، مشيراً إلى أن إجراءات قانونية ستُتخذ بحق الجمعيات الوهمية والمخالفة، مع محاسبة جميع المتورطين في الفساد المالي والإداري، في إطار حملة مكافحة الفساد التي تنتهجها الوزارة لضبط القطاع السكني، وإعادة الثقة بقطاع التعاون السكني وتحقيق العدالة للمكتتبين.
وكشف عبد الرزاق أن اللجنة أوصت بإعادة هيكلة مديريات التعاون السكني في المحافظات، وتعزيز كوادرها البشرية لتمكينها من أداء مهامها بفعالية، إضافة إلى تأسيس مكتب شكاوى خاص بالمكتتبين يرتبط مباشرة بالوزارة، ليكون منصة رسمية لتلقي الشكاوى ومكافحة الغش والتجاوزات.
قيود التنازل تربك البيع وتزيد مخاوف المكتتبين
وفيما يتعلق بالإجراءات المتخذة مؤخراً، يرى الخبير الاقتصادي الدكتور عمار يوسف، في حديثه للعين السورية، أنه تم توقيف موضوع التنازل في الجمعيات السكنية، وحصره فقط بالاتحاد التعاوني السكني، وضمن إجراءات معقدة إلى أبعد حد.
هذا الموضوع، على حد تعبيره، أدى إلى إخراج عدد كبير من العقارات، وخاصة التابعة للتعاون السكني أو الجمعيات التعاونية السكنية، خارج إطار التداول العقاري، لأنه لم يعد هناك ضمان لحقوق المشتري والبائع.
ويضيف أن هذا الأمر أدى إلى انخفاض أسعار العقارات إلى حد بعيد، إذ إن توقف عمليات التنازل خلق حالة من عدم الشعور بالأمان لدى المشتري، وعدم تمكن البائع من بيع عقاره، ما يؤثر على سعر العقار وحركة التداول فيه.
الشركات العقارية ليست من منظومة الحلول
وعما إذا كانت الشركات العقارية قادرة على حل أزمة السكن، يؤكد الدكتور يوسف أنه من المستحيل تماماً، وبدرجة كبيرة، التعويل على الشركات العقارية التي دخلت السوق لحل مشكلات السكن في سوريا، لسبب بسيط، وهو أن هدف هذه الشركات هو الربح، وبالتالي يكون سعر المنتج العقاري الذي تطرحه أعلى من السعر المفترض، وخارج إمكانيات المواطن السوري محدود الدخل.
فعلى سبيل المثال، أي مواطن موظف يريد شراء عقار من العقارات التي تطرحها الشركات العقارية، يحتاج إلى عدم صرف راتبه لمدة لا تقل عن 200 سنة، بشرط ألا يرتفع سعر العقار خلال هذه الفترة.
ويضيف: «نحن نتحدث عن مواطن يبلغ دخل أسرته السورية نحو 150 دولاراً شهرياً، فما الذي يمكن أن يوفره لشراء مثل هذا العقار؟».
وبالتأكيد، لا يمكن اعتبار هذه الشركات حلاً لمشكلة السكن في سوريا بأي شكل من الأشكال.
ليس حلاً وحيداً
ويتحدث الدكتور يوسف عن واقع التعاون السكني وأسباب تراجع دوره، لافتاً إلى أنه لا يمكن القول إن التعاون السكني هو الحل الوحيد لذوي الدخل المحدود، رغم أنه كان في مرحلة من المراحل يمثل الحل الأساسي لتأمين السكن لهذه الفئة.
لكن خلال السنوات العشرين الماضية، عندما توقفت الدولة عن تقديم الأراضي للجمعيات السكنية بأسعار التكلفة، خرج مفهوم التعاون السكني عن دوره الأساسي في تأمين السكن للمواطنين.
ويضيف أن المشكلة الأساسية كانت مرتبطة بسعر العقار أو الأرض التي يُبنى عليها المشروع، وعندما أصبحت الجمعيات تشتري الأراضي من القطاع الخاص، ارتفعت تكلفة الأرض، إضافة إلى وجود فساد داخل الجمعيات التعاونية السكنية، وخصوصاً في مجالس إداراتها.
فقد كانت بعض مجالس الإدارات تشتري الأراضي بأسعار أعلى من قيمتها الحقيقية في السوق، بما يحقق استفادة لأطراف داخل هذه الجمعيات، الأمر الذي يضيف أعباء جديدة إلى تكاليف البناء، كما أن هناك أشكالاً أخرى من الفساد خلال مراحل البناء والكساء ومختلف المعاملات المرتبطة بالمشروع.
وبالتالي، منذ توقف الدولة عن توزيع الأراضي على الجمعيات التعاونية السكنية، والكلام ليوسف، أصبح القطاع الخاص يقدم وحدات سكنية أقل كلفة من قطاع التعاون السكني، بل إن التعاون السكني بات في بعض الحالات أعلى تكلفة.
كان ضعيفاً وما زال وسيستمر
ويتحدث الدكتور يوسف عن دور المؤسسة العامة للإسكان، موضحاً أنه منذ الخطط الخمسية السابقة، لم يكن مطلوباً من المؤسسة العامة للإسكان أن تحل أكثر من 7% من مشكلة السكن في سوريا، على حد تعبيره، وبالتالي فإن دورها كان ضعيفاً سابقاً، وما زال ضعيفاً حالياً، ومن المتوقع أن يبقى محدوداً مستقبلاً.
ويوضح أن الميزة الوحيدة للمؤسسة العامة للإسكان أنها تقدم منتجاً عقارياً بأسعار رخيصة نسبياً، نتيجة امتلاكها الأراضي التي تبني عليها، وهي أراضٍ جرى استملاكها منذ 40 أو 50 عاماً، وظلت خارج الاستثمار العقاري حتى يتم إدخالها في مشاريع سكنية.
وبالتالي، فإن الأراضي منخفضة التكلفة هي الميزة الأساسية التي تمتلكها المؤسسة، لكن المؤسسة العامة للإسكان لا تمتلك كادراً فنياً أو شركات بناء خاصة بها يمكنها التدخل مباشرة في عملية البناء داخل المدن السكنية.
فهي لا تتولى البناء بنفسها، وإنما تطرح الاكتتابات وتتعاقد مع شركات أخرى لتنفيذ أعمال البناء، أي إنها عبارة عن جهاز إداري فقط.
وهذا هو وضعها الطبيعي، ولن يتغير الكثير في هذا الجانب، فهي مؤسسة متراجعة أساساً، وبالتالي غير قادرة على تأمين أي نوع من أنواع السكن ضمن خطة وطنية للإسكان.
أزمات مركبة وخسائر موزعة المسؤولية
وفي سياق متصل، يرى الخبير الاقتصادي والمصرفي الدكتور "إبراهيم نافع قوشجي" أن قطاع الإسكان التعاوني يواجه اليوم أزمات مركبة، تتمثل في الانهيار الحاد في قيمة الليرة السورية، مما أدى إلى ارتفاع تكاليف البناء إلى مستويات غير مسبوقة، إضافة إلى التأخر الكبير في إنجاز المشاريع، الأمر الذي ضاعف من كلفتها النهائية.
كما يشير إلى انتشار الفساد الإداري في بعض الجمعيات وسوء إدارة الأموال المودعة، إلى جانب تآكل مدخرات المكتتبين، ومعظمهم من ذوي الدخل المحدود، بحيث أصبحوا أمام خيارين أحلاهما مر: إما الاستمرار في دفع أقساط تفوق طاقتهم بكثير، أو الانسحاب وخسارة القيمة الحقيقية لمدخراتهم، وهو ما يعني خسارة مزدوجة تتمثل في فقدان المسكن وضياع رأس المال.
وينوه إلى أن المسؤولية عن هذه الخسائر تتوزع على عدة أطراف، بدءاً من الإدارات السابقة للجمعيات التي فشلت في الالتزام بالجداول الزمنية وأهدرت الموارد، مروراً بالجهات الرقابية الحكومية التي قصّرت في المتابعة والتدخل المبكر لمعالجة التعثر، وصولاً إلى السياسات النقدية والاقتصادية التي لم توفر أدوات لحماية مدخرات المواطنين من التضخم وانهيار العملة.
مبادرة مستوحاة من تجارب متميزة
ويعلق الخبير قوشجي على إعلان البنك المركزي خطة جديدة للتمويل العقاري، مستوحاة من النماذج المطبقة في الدانمارك وكندا، تقوم على إنشاء هيئة مستقلة لتنظيم السوق العقاري، وتأسيس صندوق ضمان لحماية المقترضين والمستثمرين.
ويرى أن مثل هذه النماذج تعتمد في بيئاتها الأصلية على سوق عقاري منظم وشفاف، ومؤسسات تمويل قوية، وضمانات حكومية أو شبه حكومية، لكن ثمة عقبات جوهرية تواجه تطبيقها في السياق السوري، من أبرزها ضعف البنية المؤسسية والرقابية، وغياب سوق عقاري موثق ومنظم بالكامل، ومحدودية قدرة ذوي الدخل المحدود على تحمل أقساط طويلة الأجل حتى في ظل الفوائد المنخفضة، إضافة إلى عدم استقرار سعر الصرف، مما يهدد استدامة أي نموذج تمويلي مستورد ما لم يخضع لتعديلات جوهرية تراعي الواقع المحلي.
ورغم ذلك، يمكن لقطاع الإسكان التعاوني، وفق قوشجي، أن يستفيد من هذه النماذج إذا ما جرى إعادة هيكلة الجمعيات المتعثرة، وحل الإدارات الفاسدة، وتعيين مجالس مؤقتة ذات كفاءة، مع إدماج هذه الجمعيات في منظومة التمويل العقاري الجديدة ومنحها أولوية في الحصول على القروض المضمونة.
كما يمكن أن يسهم تخصيص برامج دعم حكومي لذوي الدخل المحدود، من خلال الإعانات والقروض دون فائدة، بحسب رأيه، في تعزيز قدرة هذه الفئة على الحصول على سكن، إلى جانب إدخال نظام السكن الإيجاري المنظم كخيار بديل للتملك، لتخفيف الضغط على الطلب.
حزمة إصلاحات
وتتطلب المعالجة الجذرية للأزمة، وفق رؤية قوشجي، حزمة من الإصلاحات تشمل تعديل التشريعات الناظمة للتعاون السكني بما يضمن الشفافية والمساءلة، وحماية المدخرات من خلال ربط الأقساط بمؤشر أسعار أو بعملة مستقرة، وتعزيز الشراكات بين القطاعين العام والخاص لإشراك شركات التطوير العقاري المحلية والدولية في تنفيذ المشاريع.
كما تشمل تنويع أنماط السكن عبر إدخال مشاريع الإيجار طويل الأجل والسكن الاجتماعي المدعوم، إضافة إلى رقمنة القطاع من خلال إنشاء منصة إلكترونية موحدة لتوثيق العقود ومتابعة مراحل الإنجاز وضمان حقوق المكتتبين.