سوريا - اقتصاد
"التزام للاستشارات" تنظم ورشة عمل.. تعزيز فاعلية منظومة مكافحة غسل الأموال وتمويل الإرهاب
ا
العين السورية
نشر في: ٢٢ أكتوبر ٢٠٢٦، ٢٠:١٢
الوقت المتوقع للقراءة: 3 دقيقة
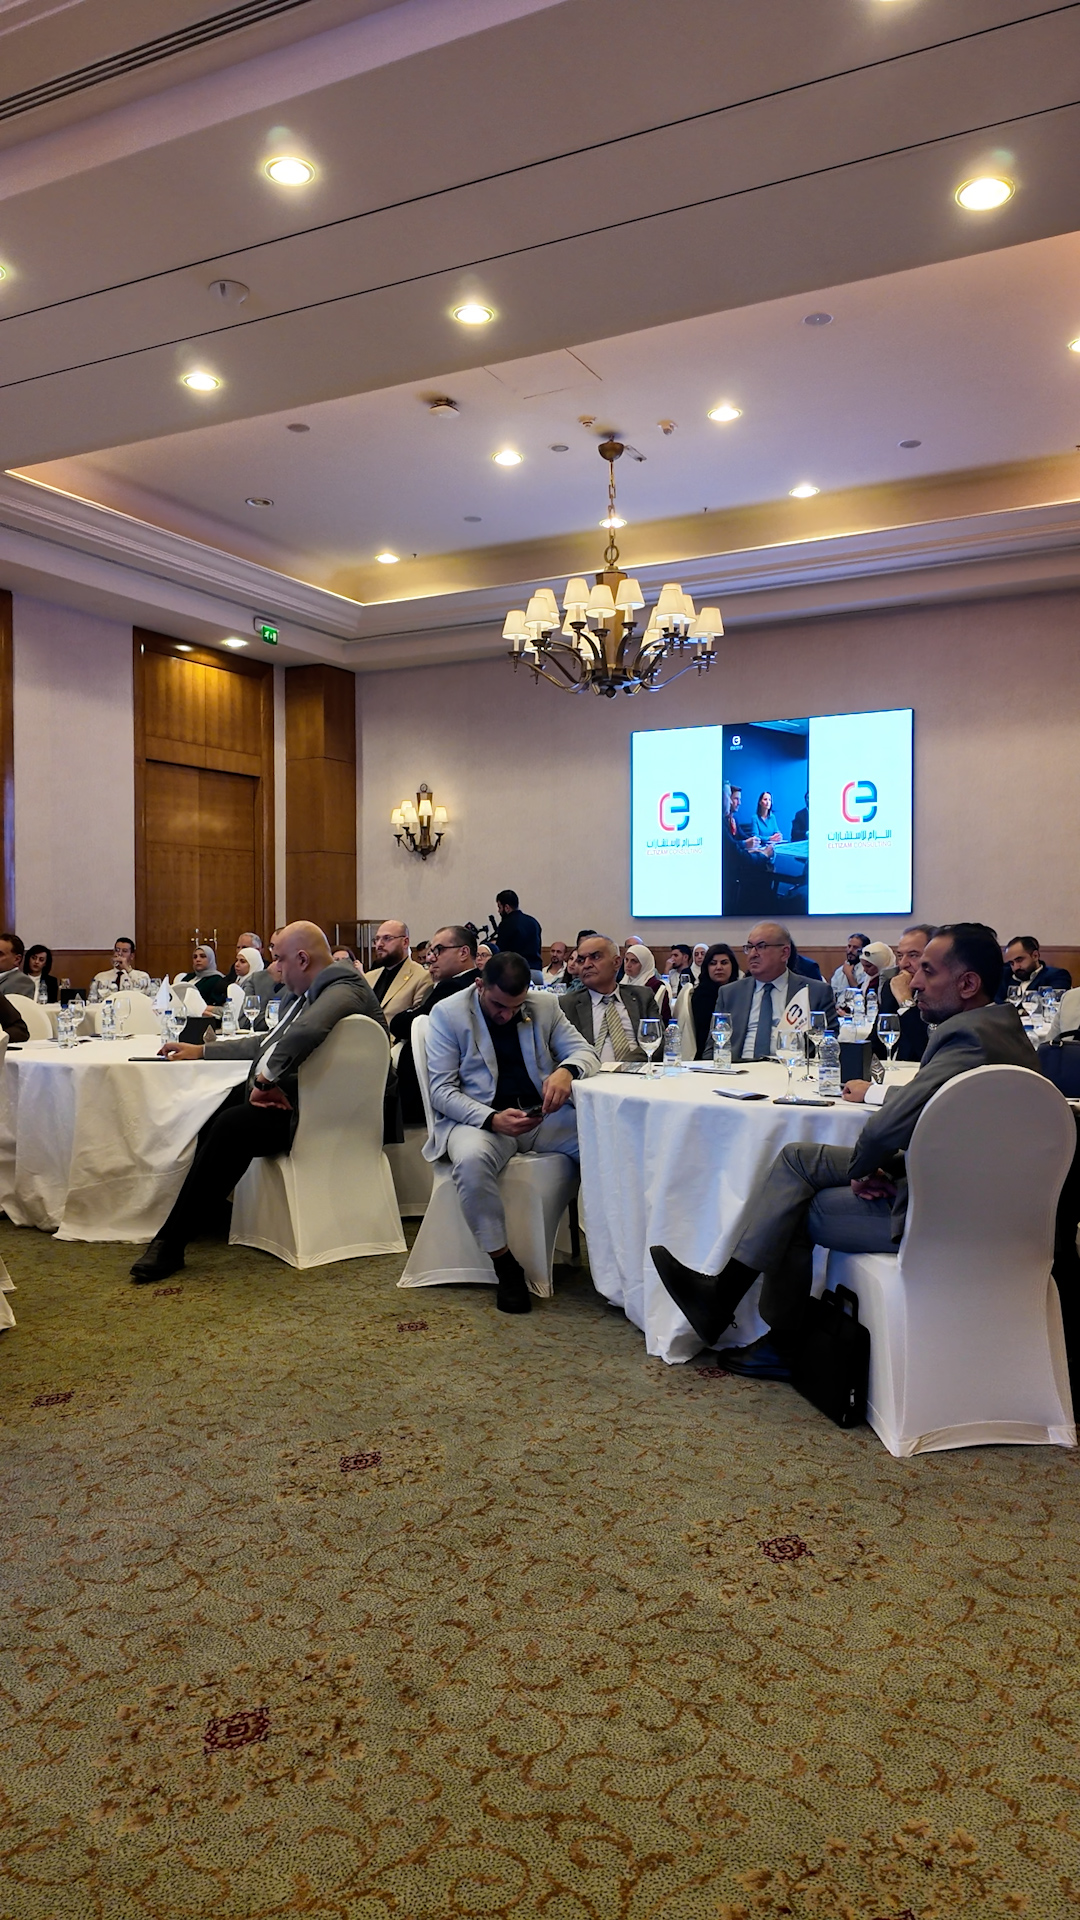
لا تتوقف مكافحة غسل الأموال وتمويل الإرهاب عند رصد المعاملات المشبوهة أو فرض قواعد الامتثال، بل تعتمد على قدرة المؤسسات المالية والجهات الرقابية على تحديد المخاطر وتتبع الأموال وكشف المستفيد الحقيقي، ثم تحويل المعلومات المتاحة إلى إجراءات فعّالة.
هذه التحديات كانت محور ورشة عمل نظّمتها شركة التزام للاستشارات بعنوان «تعزيز فاعلية المنظومة الوطنية لمكافحة غسل الأموال وتمويل الإرهاب»، قدّمها الخبير الدولي في مكافحة غسل الأموال الدكتور علي عورتاني، بمشاركة ممثلين عن المصارف وشركات الصرافة والحوالات، إلى جانب الجهات الرقابية وغيرها من الجهات ذات الصلة.
ضرورة رفع الوعي الاجتماعي
الدكتور عورتاني، أكد على ضرورة رفع الوعي الاجتماعي بالضوابط والآليات الناظمة لمكافحة غسل الأموال وتمويل الإرهاب، لاسيما عند شريحة موظفي المؤسسات المالية لما لذلك من دور حاسم في محاربة ومواجهة مثل تلك الجرائم.
وأشار عورتاني إلى أن التدريب والتأهيل يشكلان أحد أهم الركائز المرتبطة بمكافحة الجرائم المالية بمختلف أنواعها، وفي مقدمتها غسل الأموال.
بدوره شدد مدير الالتزام في بنك الأردن سوريا، عمار معروف، على ضرورة الاطلاع على تجارب الدول المحيطة في المنطقة، ومعرفة كيفية تعاملها مع الاستحقاقات والتقييمات الدولية المتعلقة بمدى الالتزام بمعايير مكافحة غسل الأموال وتمويل الإرهاب، خصوصاً التي تتشابه في ظروفها مع الواقع السوري.
ورأى معروف أن الشركات الاستشارية، لا سيما التي تمتلك شراكات وتنسيقاً مع جهات استشارية خارجية، تؤدي دوراً محورياً بالغ الأهمية في المرحلة الحالية.
وقال معروف:" إن مبادرة شركة "التزام للاستشارات" جاءت خطوة مهمة وضرورية، لأنها تجمع خبراء إقليميين لديهم اطلاع عميق وشامل على تفاصيل التجارب الإقليمية والدولية.
الورشة ركّزت على كيفية انتقال المنظومة من تطبيق السياسات والإجراءات شكلياً إلى قياس أثرها الفعلي، مع اعتماد نهج قائم على المخاطر يوجّه الرقابة والموارد نحو الأنشطة والعمليات الأكثر عرضة للاستغلال.
تختلف أساليب غسل الأموال باختلاف القطاع، لكن القاسم المشترك بينها هو محاولة إخفاء مصدر الأموال أو طبيعة المعاملات أو هوية المستفيد الفعلي منها.
في المصارف، تشمل المؤشرات التي تستدعي التدقيق استخدام الحسابات الوسيطة، والتحويل السريع للأموال، وتجزئة الإيداعات، وسداد التمويلات من مصادر غير واضحة. وفي شركات الصرافة والحوالات، قد تثير الحوالات المتكررة بمبالغ صغيرة، أو تعدد المرسلين إلى مستفيد واحد، تساؤلات عندما لا تتناسب مع النشاط المعتاد للعميل أو دخله المعروف.
أما تجارة الذهب والمعادن الثمينة، فتواجه مخاطر مرتبطة بالمشتريات النقدية مرتفعة القيمة، وتتابع عمليات البيع والشراء دون غرض تجاري واضح، والتعامل عبر أطراف ثالثة. وفي القطاع العقاري، تبرز المعاملات التي تتم من خلال شركات أو وكلاء، أو تُسدّد قيمتها من أطراف أخرى، فضلاً عن الأسعار غير المتسقة مع السوق وإعادة البيع السريع.
ولا تعني هذه المؤشرات بالضرورة وقوع جريمة، لكنها تستدعي فحصاً يتناسب مع طبيعة المعاملة ومخاطرها. وهنا تبرز أهمية تقييم المخاطر على المستويات الوطنية والقطاعية والمؤسسية، بدلاً من تطبيق إجراءات موحّدة لا تراعي اختلاف الأنشطة والعملاء.
المستفيد الحقيقي.. الحلقة الحاسمة في التتبع
يمثل تحديد المستفيد الحقيقي أحد الاختبارات الأساسية لفاعلية أنظمة مكافحة غسل الأموال، إذ لا يكفي التعرف إلى الاسم المسجل لصاحب الحساب أو الشركة إذا كانت الملكية أو السيطرة الفعلية تعود إلى شخص آخر.
وتناولت الورشة آليات تتبع هياكل الملكية والسيطرة للوصول إلى الشخص الطبيعي الذي يمتلك المؤسسة أو يتحكم فيها فعلياً، بما في ذلك حالات السيطرة غير المباشرة والترتيبات الاسمية.
كما بحثت فحص العملاء والمعاملات مقابل قوائم العقوبات المالية المستهدفة، والتمييز بين التطابق الحقيقي وتشابه الأسماء، وتوثيق القرارات المتخذة. وفي حال تحقق التطابق، تشمل الإجراءات التجميد والإبلاغ وفق المتطلبات القانونية والتنظيمية المطبقة.
وتكتسب هذه الإجراءات أهميتها من ارتباطها بقدرة المؤسسات على تحديد الأطراف المستفيدة من الأموال والمعاملات، ومنع استخدام الكيانات القانونية أو العلاقات التجارية لإخفاء الملكية والسيطرة.
الرقابة من التفتيش إلى قياس النتائج
لا تُقاس فاعلية الجهات الرقابية بعدد عمليات التفتيش وحده، بل بقدرتها على تحديد مواطن الخطر واكتشاف أوجه القصور ودفع المؤسسات إلى معالجتها.
وفي هذا السياق، تناولت الورشة كيفية بناء الجهات الرقابية صورة دقيقة عن المخاطر في القطاعات الخاضعة لإشرافها، وتحديد أولويات التفتيش وتوزيع الموارد وفقاً لمستوى المخاطر.
وتشمل التوقعات من المؤسسات إعداد تقييمات موثوقة للمخاطر، ووضع سياسات وإجراءات ملائمة، وتدريب العاملين، وحفظ السجلات، وتوثيق القرارات. كما تتدرج الاستجابة الرقابية من التوعية والإرشاد إلى التدابير التصحيحية والجزاءات المتناسبة مع طبيعة المخالفات.
ويضع هذا النهج مسؤولية مشتركة على الطرفين: المؤسسات مطالبة بفهم مخاطرها وإدارتها، والجهات الرقابية مطالبة بتوجيه إشرافها نحو مواطن الضعف الفعلية، لا الاكتفاء بالتحقق من وجود الوثائق والسياسات.
بلاغات الاشتباه.. قيمة المعلومات لا عددها
تبدأ الاستجابة الفعالة للمعاملات المشبوهة من جودة المعلومات التي تصل إلى الجهات المختصة. فالبلاغ الذي يتضمن وقائع واضحة وتسلسلاً زمنياً للمعاملات وأدلة محددة وأسباباً مبررة للاشتباه يوفر أساساً أفضل للتحليل من البلاغات العامة أو غير المكتملة.
وتطرقت الورشة إلى دور وحدة المعلومات المالية في تحليل البلاغات وإدارة الحالات وتقديم التغذية الراجعة للجهات المبلّغة، مع التشديد على سرية المعلومات وعدم تنبيه العميل إلى تقديم بلاغ بشأنه.
كما ناقشت أهمية التنسيق بين الجهات الرقابية والحكومية والمؤسسات المالية وغير المالية، وتبادل المعلومات والتعاون المحلي والدولي ضمن الأطر المعتمدة.
وتخلص محاور الورشة إلى أن فاعلية مكافحة غسل الأموال وتمويل الإرهاب ترتبط بتكامل حلقات المنظومة، من تحديد المخاطر ورصد المعاملات إلى تحليل المعلومات واتخاذ الإجراءات المناسبة. فوجود القواعد الرقابية يشكّل نقطة البداية، لكن الاختبار الحقيقي يكمن في قدرتها على كشف الأنشطة غير المشروعة والحد من استغلال القطاعات الاقتصادية والمالية.
هذه التحديات كانت محور ورشة عمل نظّمتها شركة التزام للاستشارات بعنوان «تعزيز فاعلية المنظومة الوطنية لمكافحة غسل الأموال وتمويل الإرهاب»، قدّمها الخبير الدولي في مكافحة غسل الأموال الدكتور علي عورتاني، بمشاركة ممثلين عن المصارف وشركات الصرافة والحوالات، إلى جانب الجهات الرقابية وغيرها من الجهات ذات الصلة.
ضرورة رفع الوعي الاجتماعي
الدكتور عورتاني، أكد على ضرورة رفع الوعي الاجتماعي بالضوابط والآليات الناظمة لمكافحة غسل الأموال وتمويل الإرهاب، لاسيما عند شريحة موظفي المؤسسات المالية لما لذلك من دور حاسم في محاربة ومواجهة مثل تلك الجرائم.
وأشار عورتاني إلى أن التدريب والتأهيل يشكلان أحد أهم الركائز المرتبطة بمكافحة الجرائم المالية بمختلف أنواعها، وفي مقدمتها غسل الأموال.
بدوره شدد مدير الالتزام في بنك الأردن سوريا، عمار معروف، على ضرورة الاطلاع على تجارب الدول المحيطة في المنطقة، ومعرفة كيفية تعاملها مع الاستحقاقات والتقييمات الدولية المتعلقة بمدى الالتزام بمعايير مكافحة غسل الأموال وتمويل الإرهاب، خصوصاً التي تتشابه في ظروفها مع الواقع السوري.
ورأى معروف أن الشركات الاستشارية، لا سيما التي تمتلك شراكات وتنسيقاً مع جهات استشارية خارجية، تؤدي دوراً محورياً بالغ الأهمية في المرحلة الحالية.
وقال معروف:" إن مبادرة شركة "التزام للاستشارات" جاءت خطوة مهمة وضرورية، لأنها تجمع خبراء إقليميين لديهم اطلاع عميق وشامل على تفاصيل التجارب الإقليمية والدولية.
الورشة ركّزت على كيفية انتقال المنظومة من تطبيق السياسات والإجراءات شكلياً إلى قياس أثرها الفعلي، مع اعتماد نهج قائم على المخاطر يوجّه الرقابة والموارد نحو الأنشطة والعمليات الأكثر عرضة للاستغلال.
من المصارف إلى العقارات.. مسارات مختلفة للمخاطر
تختلف أساليب غسل الأموال باختلاف القطاع، لكن القاسم المشترك بينها هو محاولة إخفاء مصدر الأموال أو طبيعة المعاملات أو هوية المستفيد الفعلي منها.
في المصارف، تشمل المؤشرات التي تستدعي التدقيق استخدام الحسابات الوسيطة، والتحويل السريع للأموال، وتجزئة الإيداعات، وسداد التمويلات من مصادر غير واضحة. وفي شركات الصرافة والحوالات، قد تثير الحوالات المتكررة بمبالغ صغيرة، أو تعدد المرسلين إلى مستفيد واحد، تساؤلات عندما لا تتناسب مع النشاط المعتاد للعميل أو دخله المعروف.
أما تجارة الذهب والمعادن الثمينة، فتواجه مخاطر مرتبطة بالمشتريات النقدية مرتفعة القيمة، وتتابع عمليات البيع والشراء دون غرض تجاري واضح، والتعامل عبر أطراف ثالثة. وفي القطاع العقاري، تبرز المعاملات التي تتم من خلال شركات أو وكلاء، أو تُسدّد قيمتها من أطراف أخرى، فضلاً عن الأسعار غير المتسقة مع السوق وإعادة البيع السريع.
ولا تعني هذه المؤشرات بالضرورة وقوع جريمة، لكنها تستدعي فحصاً يتناسب مع طبيعة المعاملة ومخاطرها. وهنا تبرز أهمية تقييم المخاطر على المستويات الوطنية والقطاعية والمؤسسية، بدلاً من تطبيق إجراءات موحّدة لا تراعي اختلاف الأنشطة والعملاء.
المستفيد الحقيقي.. الحلقة الحاسمة في التتبع
يمثل تحديد المستفيد الحقيقي أحد الاختبارات الأساسية لفاعلية أنظمة مكافحة غسل الأموال، إذ لا يكفي التعرف إلى الاسم المسجل لصاحب الحساب أو الشركة إذا كانت الملكية أو السيطرة الفعلية تعود إلى شخص آخر.
وتناولت الورشة آليات تتبع هياكل الملكية والسيطرة للوصول إلى الشخص الطبيعي الذي يمتلك المؤسسة أو يتحكم فيها فعلياً، بما في ذلك حالات السيطرة غير المباشرة والترتيبات الاسمية.
كما بحثت فحص العملاء والمعاملات مقابل قوائم العقوبات المالية المستهدفة، والتمييز بين التطابق الحقيقي وتشابه الأسماء، وتوثيق القرارات المتخذة. وفي حال تحقق التطابق، تشمل الإجراءات التجميد والإبلاغ وفق المتطلبات القانونية والتنظيمية المطبقة.
وتكتسب هذه الإجراءات أهميتها من ارتباطها بقدرة المؤسسات على تحديد الأطراف المستفيدة من الأموال والمعاملات، ومنع استخدام الكيانات القانونية أو العلاقات التجارية لإخفاء الملكية والسيطرة.
الرقابة من التفتيش إلى قياس النتائج
لا تُقاس فاعلية الجهات الرقابية بعدد عمليات التفتيش وحده، بل بقدرتها على تحديد مواطن الخطر واكتشاف أوجه القصور ودفع المؤسسات إلى معالجتها.
وفي هذا السياق، تناولت الورشة كيفية بناء الجهات الرقابية صورة دقيقة عن المخاطر في القطاعات الخاضعة لإشرافها، وتحديد أولويات التفتيش وتوزيع الموارد وفقاً لمستوى المخاطر.
وتشمل التوقعات من المؤسسات إعداد تقييمات موثوقة للمخاطر، ووضع سياسات وإجراءات ملائمة، وتدريب العاملين، وحفظ السجلات، وتوثيق القرارات. كما تتدرج الاستجابة الرقابية من التوعية والإرشاد إلى التدابير التصحيحية والجزاءات المتناسبة مع طبيعة المخالفات.
ويضع هذا النهج مسؤولية مشتركة على الطرفين: المؤسسات مطالبة بفهم مخاطرها وإدارتها، والجهات الرقابية مطالبة بتوجيه إشرافها نحو مواطن الضعف الفعلية، لا الاكتفاء بالتحقق من وجود الوثائق والسياسات.
بلاغات الاشتباه.. قيمة المعلومات لا عددها
تبدأ الاستجابة الفعالة للمعاملات المشبوهة من جودة المعلومات التي تصل إلى الجهات المختصة. فالبلاغ الذي يتضمن وقائع واضحة وتسلسلاً زمنياً للمعاملات وأدلة محددة وأسباباً مبررة للاشتباه يوفر أساساً أفضل للتحليل من البلاغات العامة أو غير المكتملة.
وتطرقت الورشة إلى دور وحدة المعلومات المالية في تحليل البلاغات وإدارة الحالات وتقديم التغذية الراجعة للجهات المبلّغة، مع التشديد على سرية المعلومات وعدم تنبيه العميل إلى تقديم بلاغ بشأنه.
كما ناقشت أهمية التنسيق بين الجهات الرقابية والحكومية والمؤسسات المالية وغير المالية، وتبادل المعلومات والتعاون المحلي والدولي ضمن الأطر المعتمدة.
وتخلص محاور الورشة إلى أن فاعلية مكافحة غسل الأموال وتمويل الإرهاب ترتبط بتكامل حلقات المنظومة، من تحديد المخاطر ورصد المعاملات إلى تحليل المعلومات واتخاذ الإجراءات المناسبة. فوجود القواعد الرقابية يشكّل نقطة البداية، لكن الاختبار الحقيقي يكمن في قدرتها على كشف الأنشطة غير المشروعة والحد من استغلال القطاعات الاقتصادية والمالية.