سوريا - اقتصاد
التأمين السوري إلى البورصة.. 18 شهراً على المحك وقيمة السهم في الاختبار
إدراج شركات التأمين السورية في بورصة دمشق خلال 18 شهراً يفتح باباً للاستثمار والشفافية، وسط تحديات تتعلق بتقييم الأصول
ا
العين السورية
نشر في: ١٩ سبتمبر ٢٠٢٦، ١٦:٢٥
الوقت المتوقع للقراءة: 3 دقيقة
العين السورية – خاص
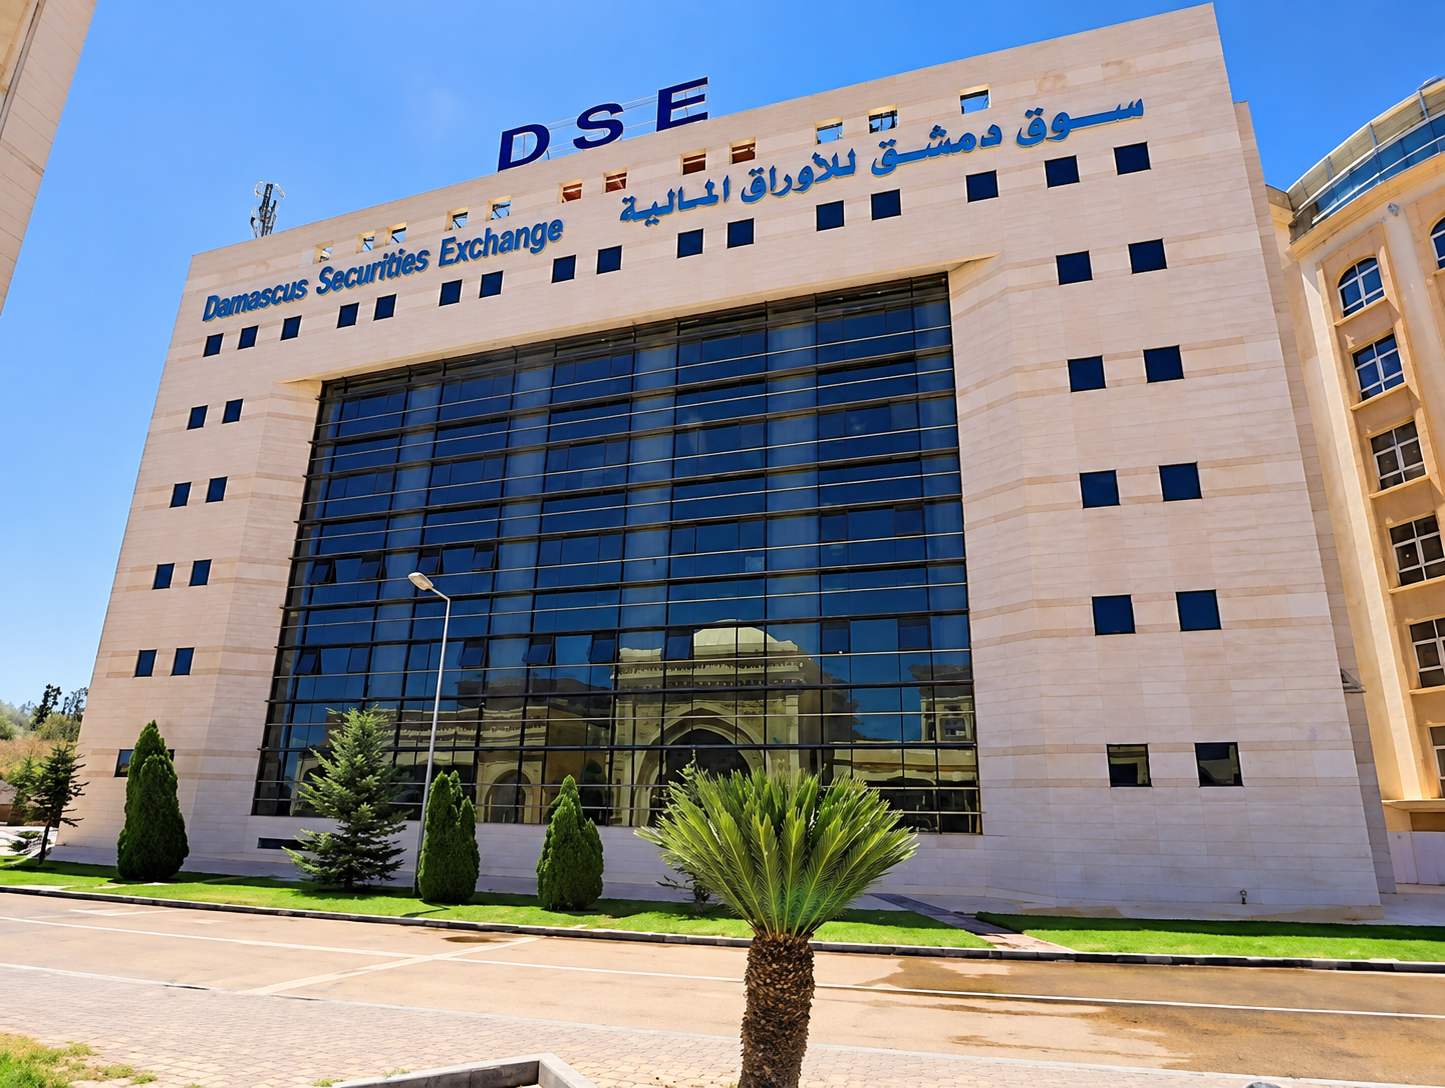
تدخل شركات التأمين الخاصة في سوريا مرحلة جديدة مع إلزامها بالتحول إلى شركات مساهمة عامة والإدراج في سوق دمشق للأوراق المالية خلال 18 شهراً، في خطوة تفتح الباب أمام توسيع قاعدة الملكية وجذب استثمارات جديدة، لكنها تضع في الوقت نفسه ملف تقييم الشركات وأصولها في صلب نجاح التجربة.
فالانتقال إلى البورصة لا يقتصر على تغيير الشكل القانوني للشركات، بل يطرح سؤالاً أكثر تعقيداً: كيف ستُحدد القيمة الحقيقية لأصول شركات التأمين ورؤوس أموالها قبل تحويلها إلى أسهم قابلة للتداول؟
التقييم.. العقدة الأهم قبل الإدراج
يرى المحلل الاقتصادي والأستاذ في جامعة دمشق الدكتور فادي عياش، في حديث لـ«العين السورية»، أن إلزام شركات التأمين بالتحول إلى شركات مساهمة عامة يمثل خطوة مهمة، مشيراً إلى أن دعوات تحويل الشركات العائلية إلى مساهمة طُرحت سابقاً، إلا أن التجارب العملية أظهرت مشكلات، خصوصاً نتيجة المبالغة في تقييم بعض الأصول المعنوية.
وبحسب عياش، أدت هذه المبالغات في بعض التجارب إلى تضخيم رأس المال بصورة وصفها بـ«الوهمية»، ما انعكس سلباً على حملة الأسهم.
ويشير إلى أن الإشكال لا ينتهي بمجرد إلزام الشركات بالتحول بقوة القانون، وإنما ينتقل إلى آلية التحويل نفسها، ولا سيما إعادة تقييم الأصول تمهيداً لتحويل قيمة الشركات إلى أسهم.
ويوضح أن تقييم الأصول المادية، مثل المباني والتجهيزات، أكثر سهولة نسبياً، بينما تكمن الصعوبة في تقدير قيمة الأصول المعنوية، مثل براءات الاختراع والعلامات التجارية.
ويضرب عياش مثالاً بتجربة سابقة جرى فيها، بحسب حديثه، تقييم علامة تجارية بنحو 800 مليون ليرة في ذلك الوقت، ما أدى إلى رفع رأس مال الشركة بصورة لا تعكس قيمتها الحقيقية. وعند تقسيم رأس المال إلى أسهم، لم تعد القيمة الاسمية للأسهم متناسبة مع القيمة السوقية الفعلية للشركة، الأمر الذي أحدث خللاً أضر بالمساهمين.
معايير موحدة لحماية المساهمين
ويؤكد عياش أن تجنب تكرار هذه الإشكالات يتطلب إجراءات واضحة تسبق عملية التحول، في مقدمتها تحديد طريقة التقييم واعتماد منهجية ومعايير محددة ومعلنة تستند إليها الجهات المختصة في تقدير قيمة الأصول، بدلاً من ترك العملية لاجتهادات متفاوتة.
ويلفت إلى أن وضوح هذه المعايير يكتسب أهمية إضافية في ظل احتمال ظهور اعتراضات من الشركات المعنية على آليات التقييم، وهو أمر يراه طبيعياً في عملية انتقال بهذا الحجم، معتبراً أن تحديد القواعد مسبقاً من شأنه تقليل الخلافات وحماية حقوق المساهمين.
من القرار إلى التنفيذ
وفي هذا السياق، انتقل الاجتماع الذي عقده وزير المالية محمد يسر برنية مع مديري شركات التأمين الخاصة إلى بحث الجانب التنفيذي من عملية التحول، وكيفية الانتقال من القرار إلى التطبيق الفعلي.
وبحسب مخرجات الاجتماع، لن تُطرح أسهم شركات التأمين دفعة واحدة، وإنما بصورة متدرجة وبالتنسيق مع هيئة الأسواق المالية وإدارة بورصة دمشق، بهدف تجنب الضغط على السوق وتنظيم دخول الشركات إلى التداول.
كما يتجه العمل إلى وضع ضوابط واضحة لإعادة تقييم أصول كل شركة، إلى جانب إعداد جدول زمني خاص بها لتنفيذ عملية التحول، بما يحول المهلة المحددة بـ18 شهراً إلى مسار تنفيذي بمراحل وإجراءات واضحة، وليس مجرد موعد نهائي للإدراج.
التحول لا يتوقف عند البورصة
بالتوازي مع ذلك، بدأت الجهات المعنية تنفيذ الاستراتيجية الوطنية لتطوير قطاع التأمين، مع الأخذ بملاحظات ومقترحات الشركات الخاصة، فيما تتركز الأولويات التشغيلية على التحول الرقمي، وتعزيز الحوكمة والنزاهة، وتطوير منتجات تأمينية جديدة تتناسب مع احتياجات المرحلة المقبلة.
وتستهدف الحكومة من خلال هذه الخطوة توسيع قاعدة ملكية شركات التأمين ورفع مستوى الشفافية، بما يتيح جذب رؤوس أموال جديدة وتطوير الخدمات، فيما يضيف دخول هذه الشركات إلى سوق دمشق للأوراق المالية شركات وأدوات استثمارية جديدة يمكن أن تسهم في تنشيط التداول.
لكن الطريق إلى الإدراج لا يبدأ من شاشة التداول؛ فقبل أن تصبح الأسهم قابلة للبيع والشراء، تحتاج الشركات إلى تحديد قيمة أصولها ورؤوس أموالها وفق قواعد واضحة، وبناء منظومة إفصاح وحوكمة تتيح للمستثمر معرفة القيمة التي تقف فعلياً خلف السهم الذي يشتريه.
ومع بدء العد التنازلي لمهلة الـ18 شهراً، يتركز الاختبار في القدرة على تحويل الإلزام القانوني إلى عملية انتقال منضبطة، تنتهي بشركات أكثر شفافية وانفتاحاً، وأسهم تستند إلى قيم اقتصادية قابلة للتبرير.
ويبقى السؤال مع بدء تنفيذ القرار: هل تكفي مهلة الـ18 شهراً لبناء تجربة جديدة لشركات التأمين السورية داخل البورصة، أم أن الاختبار الأصعب سيبقى في تفاصيل تقييم الأصول وآليات التنفيذ؟
تدخل شركات التأمين الخاصة في سوريا مرحلة جديدة مع إلزامها بالتحول إلى شركات مساهمة عامة والإدراج في سوق دمشق للأوراق المالية خلال 18 شهراً، في خطوة تفتح الباب أمام توسيع قاعدة الملكية وجذب استثمارات جديدة، لكنها تضع في الوقت نفسه ملف تقييم الشركات وأصولها في صلب نجاح التجربة.
فالانتقال إلى البورصة لا يقتصر على تغيير الشكل القانوني للشركات، بل يطرح سؤالاً أكثر تعقيداً: كيف ستُحدد القيمة الحقيقية لأصول شركات التأمين ورؤوس أموالها قبل تحويلها إلى أسهم قابلة للتداول؟
التقييم.. العقدة الأهم قبل الإدراج
يرى المحلل الاقتصادي والأستاذ في جامعة دمشق الدكتور فادي عياش، في حديث لـ«العين السورية»، أن إلزام شركات التأمين بالتحول إلى شركات مساهمة عامة يمثل خطوة مهمة، مشيراً إلى أن دعوات تحويل الشركات العائلية إلى مساهمة طُرحت سابقاً، إلا أن التجارب العملية أظهرت مشكلات، خصوصاً نتيجة المبالغة في تقييم بعض الأصول المعنوية.
وبحسب عياش، أدت هذه المبالغات في بعض التجارب إلى تضخيم رأس المال بصورة وصفها بـ«الوهمية»، ما انعكس سلباً على حملة الأسهم.
ويشير إلى أن الإشكال لا ينتهي بمجرد إلزام الشركات بالتحول بقوة القانون، وإنما ينتقل إلى آلية التحويل نفسها، ولا سيما إعادة تقييم الأصول تمهيداً لتحويل قيمة الشركات إلى أسهم.
ويوضح أن تقييم الأصول المادية، مثل المباني والتجهيزات، أكثر سهولة نسبياً، بينما تكمن الصعوبة في تقدير قيمة الأصول المعنوية، مثل براءات الاختراع والعلامات التجارية.
ويضرب عياش مثالاً بتجربة سابقة جرى فيها، بحسب حديثه، تقييم علامة تجارية بنحو 800 مليون ليرة في ذلك الوقت، ما أدى إلى رفع رأس مال الشركة بصورة لا تعكس قيمتها الحقيقية. وعند تقسيم رأس المال إلى أسهم، لم تعد القيمة الاسمية للأسهم متناسبة مع القيمة السوقية الفعلية للشركة، الأمر الذي أحدث خللاً أضر بالمساهمين.
معايير موحدة لحماية المساهمين
ويؤكد عياش أن تجنب تكرار هذه الإشكالات يتطلب إجراءات واضحة تسبق عملية التحول، في مقدمتها تحديد طريقة التقييم واعتماد منهجية ومعايير محددة ومعلنة تستند إليها الجهات المختصة في تقدير قيمة الأصول، بدلاً من ترك العملية لاجتهادات متفاوتة.
ويلفت إلى أن وضوح هذه المعايير يكتسب أهمية إضافية في ظل احتمال ظهور اعتراضات من الشركات المعنية على آليات التقييم، وهو أمر يراه طبيعياً في عملية انتقال بهذا الحجم، معتبراً أن تحديد القواعد مسبقاً من شأنه تقليل الخلافات وحماية حقوق المساهمين.
من القرار إلى التنفيذ
وفي هذا السياق، انتقل الاجتماع الذي عقده وزير المالية محمد يسر برنية مع مديري شركات التأمين الخاصة إلى بحث الجانب التنفيذي من عملية التحول، وكيفية الانتقال من القرار إلى التطبيق الفعلي.
وبحسب مخرجات الاجتماع، لن تُطرح أسهم شركات التأمين دفعة واحدة، وإنما بصورة متدرجة وبالتنسيق مع هيئة الأسواق المالية وإدارة بورصة دمشق، بهدف تجنب الضغط على السوق وتنظيم دخول الشركات إلى التداول.
كما يتجه العمل إلى وضع ضوابط واضحة لإعادة تقييم أصول كل شركة، إلى جانب إعداد جدول زمني خاص بها لتنفيذ عملية التحول، بما يحول المهلة المحددة بـ18 شهراً إلى مسار تنفيذي بمراحل وإجراءات واضحة، وليس مجرد موعد نهائي للإدراج.
التحول لا يتوقف عند البورصة
بالتوازي مع ذلك، بدأت الجهات المعنية تنفيذ الاستراتيجية الوطنية لتطوير قطاع التأمين، مع الأخذ بملاحظات ومقترحات الشركات الخاصة، فيما تتركز الأولويات التشغيلية على التحول الرقمي، وتعزيز الحوكمة والنزاهة، وتطوير منتجات تأمينية جديدة تتناسب مع احتياجات المرحلة المقبلة.
وتستهدف الحكومة من خلال هذه الخطوة توسيع قاعدة ملكية شركات التأمين ورفع مستوى الشفافية، بما يتيح جذب رؤوس أموال جديدة وتطوير الخدمات، فيما يضيف دخول هذه الشركات إلى سوق دمشق للأوراق المالية شركات وأدوات استثمارية جديدة يمكن أن تسهم في تنشيط التداول.
لكن الطريق إلى الإدراج لا يبدأ من شاشة التداول؛ فقبل أن تصبح الأسهم قابلة للبيع والشراء، تحتاج الشركات إلى تحديد قيمة أصولها ورؤوس أموالها وفق قواعد واضحة، وبناء منظومة إفصاح وحوكمة تتيح للمستثمر معرفة القيمة التي تقف فعلياً خلف السهم الذي يشتريه.
ومع بدء العد التنازلي لمهلة الـ18 شهراً، يتركز الاختبار في القدرة على تحويل الإلزام القانوني إلى عملية انتقال منضبطة، تنتهي بشركات أكثر شفافية وانفتاحاً، وأسهم تستند إلى قيم اقتصادية قابلة للتبرير.
ويبقى السؤال مع بدء تنفيذ القرار: هل تكفي مهلة الـ18 شهراً لبناء تجربة جديدة لشركات التأمين السورية داخل البورصة، أم أن الاختبار الأصعب سيبقى في تفاصيل تقييم الأصول وآليات التنفيذ؟