سوريا - اقتصاد
عودة الدفع الدولي من بوابة QNB.. ماذا يعني ذلك لسوريا؟
بطاقة سورية إلى العالم.. QNB يختبر عصر ما بعد العزلة المصرفية
ن
نورا حربا
نشر في: ١٦ سبتمبر ٢٠٢٦، ١٢:٢٨
الوقت المتوقع للقراءة: 3 دقيقة
العين السورية - دمشق
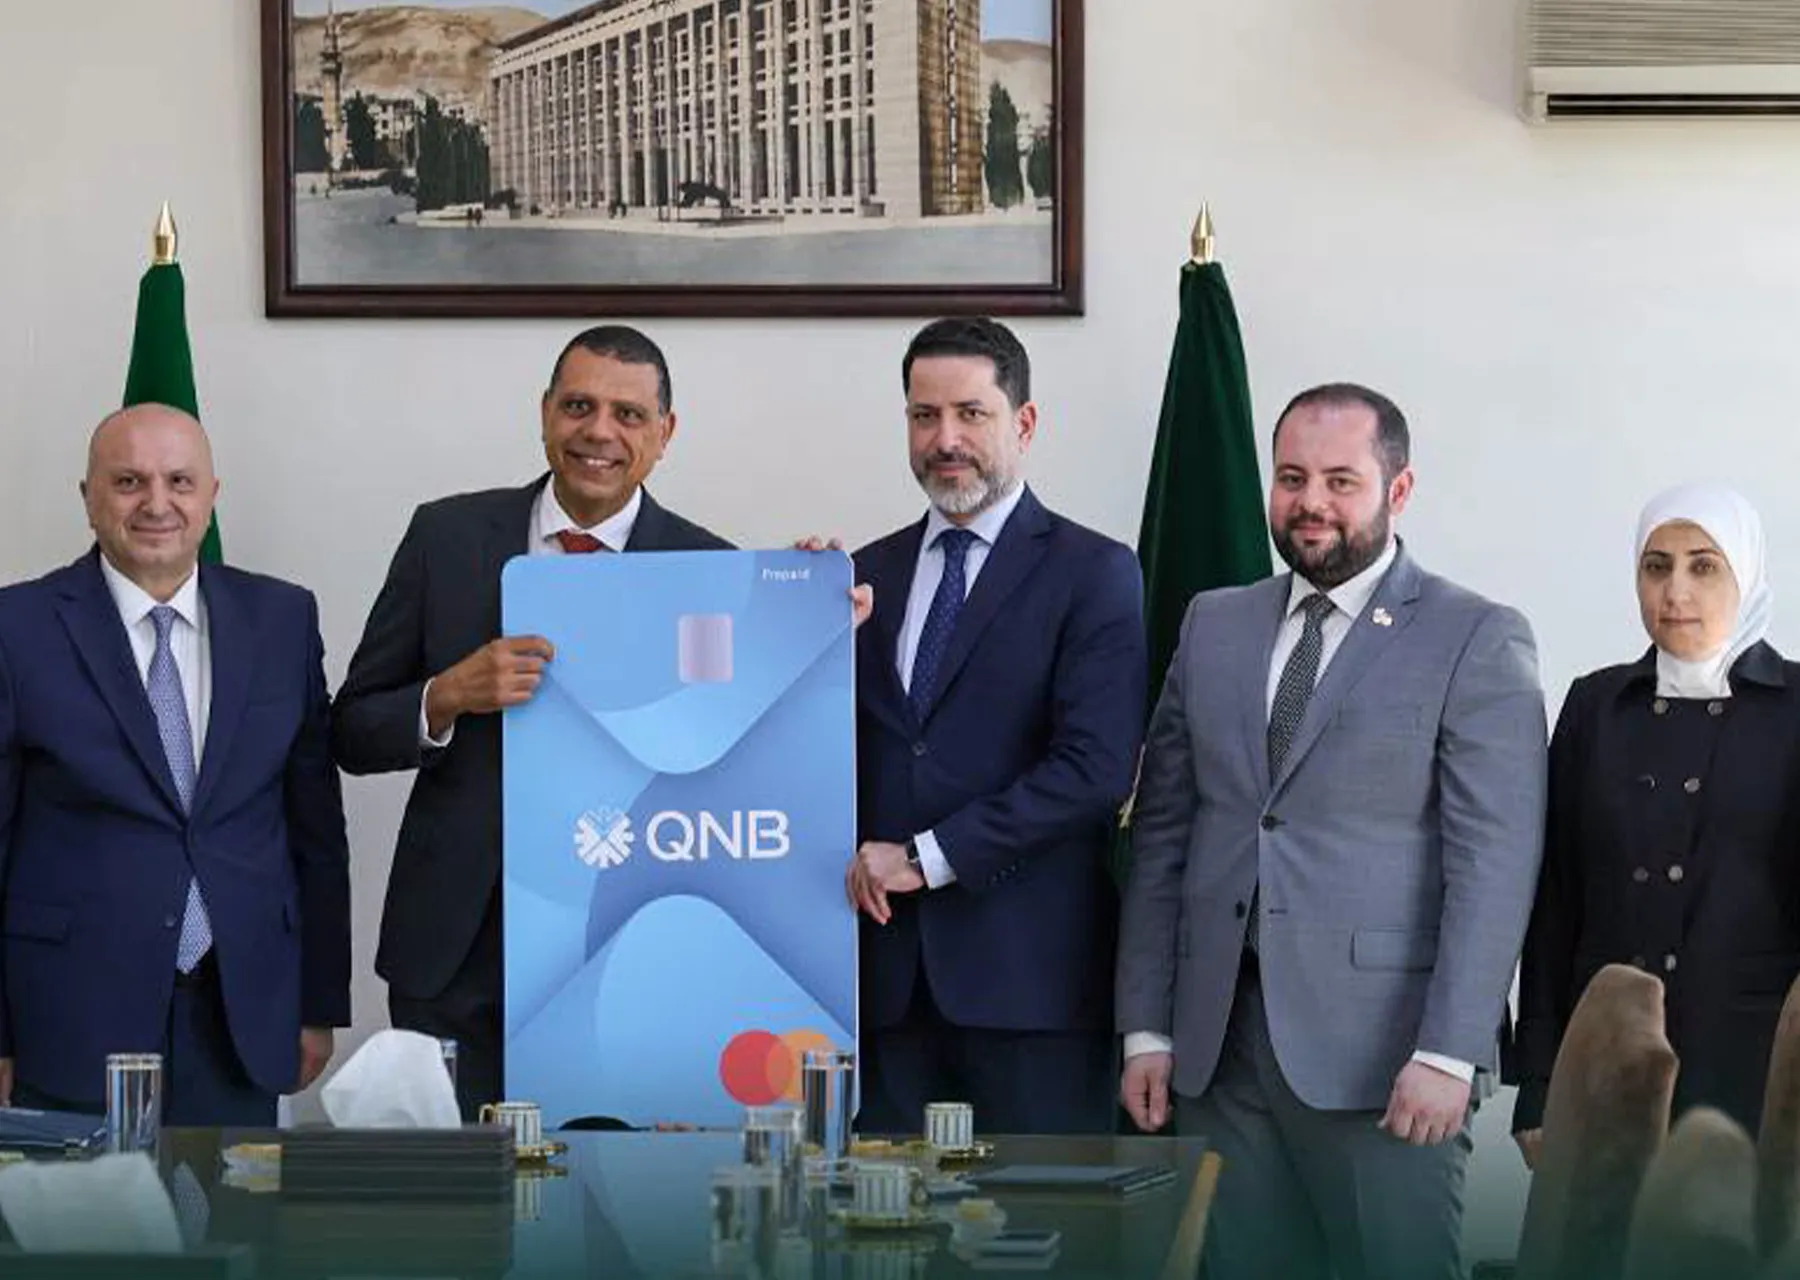
بعد أكثر من 15 عاماً على غياب البطاقات الدولية عن السوق السورية، تدخل منظومة الدفع في سوريا مرحلة جديدة من الاتصال بشبكات الدفع العالمية، مع إعلان مصرف سوريا المركزي إطلاق أول بطاقة دفع إلكتروني مصدرة محلياً ومقبولة دولياً، عبر QNB سوريا وبالتعاون مع «ماستركارد».
ولا تبدو الخطوة، التي أُعلنت بحضور حاكم مصرف سوريا المركزي محمد صفوت رسلان، مجرد إطلاق منتج مصرفي جديد، بل تأتي ضمن مسار أوسع يسعى من خلاله القطاع المالي السوري إلى استعادة قنوات اتصاله بالمؤسسات والشبكات المالية الدولية.
من قبول البطاقات إلى إصدارها محلياً
وأوضح مصرف سوريا المركزي أن إطلاق البطاقة يمثل مرحلة جديدة في تطوير منظومة الدفع الإلكتروني، بدأت باستعادة قبول البطاقات الدولية، وصولاً إلى إصدار بطاقات محلية مرتبطة بشبكات الدفع العالمية.
وتأتي الخطوة بعد إعادة ربط منظومة الدفع السورية بشبكة «ماستركارد»، وتنفيذ أول معاملة باستخدام بطاقة «ماستركارد» دولية في سوريا منذ أكثر من 15 عاماً.
وبالتوازي، يعمل المصرف المركزي على تطوير البنية الوطنية للمدفوعات والخدمات المالية الإلكترونية، وإعادة ربط القطاع المصرفي والنقدي السوري بشبكات الدفع العالمية، بما يوسع خيارات الدفع ويعزز قدرة الأنظمة المحلية على التعامل مع الشبكات الدولية.
خطوة ضمن مسار أوسع
ويرى الخبير الاقتصادي والمالي الدكتور علي محمد، في حديث لـ«العين السورية»، أن عودة «فيزا» و«ماستركارد» تمثل مؤشراً إيجابياً ضمن مسار إعادة دمج سوريا بالنظام المالي والمصرفي العالمي، ولا سيما أنها تتزامن مع خطوات أخرى شهدها القطاع خلال شهر أيلول، بينها التواصل مع مجالس أعمال دولية، وتوقيع اتفاقية بين مصرف سوريا المركزي وجمعية فرانكفورت لتطوير الكفاءات المصرفية.
ويشير محمد إلى أن عودة خدمات الدفع الدولية بدأت ضمن نطاق محدود من خلال بطاقات صادرة للقادمين من الخارج، قبل الانتقال إلى مرحلة إصدار بطاقات محلية مرتبطة بالشبكات العالمية.
ورغم أهمية هذه التطورات، يؤكد محمد أن عملية إعادة الربط لم تكتمل بعد، موضحاً أن التحدي الأبرز يتمثل في متطلبات الامتثال التي تفرضها البنوك والمؤسسات المالية الدولية، والتي تحتاج إلى وقت لبناء الثقة وفتح علاقات مراسلة أوسع مع المصارف السورية.
ويلفت إلى بدء ظهور مؤشرات عملية مرتبطة بخدمات «سويفت» والعودة التدريجية لـ«فيزا»، معتبراً أن المرحلة المقبلة تتطلب الانتقال من الخطوات الأولية إلى علاقات مصرفية دولية أكثر استقراراً واستدامة.
وبحسب محمد، فإن البطاقة الجديدة ليست مجرد خدمة دفع إضافية، بل حلقة في مسار أوسع لإعادة دمج سوريا في المنظومة المالية العالمية، فيما يبقى نجاح هذا المسار مرتبطاً باستكمال متطلبات الامتثال، واستعادة شبكة المراسلة المصرفية، وتعزيز الثقة مع المؤسسات المالية الدولية.
بطاقة دولية.. ومجال أوسع للدفع
من جهته، يرى الدكتور عبد السلام ياسين، الأستاذ في كلية الاقتصاد بجامعة حمص، أن إطلاق البطاقة يفتح المجال أمام استخدام أدوات دفع سورية ضمن شبكة دولية، ويوسع الخيارات المتاحة للأفراد وقطاع الأعمال.
ويشير ياسين، في حديث لـ«العين السورية»، إلى أن هذه الخيارات يمكن أن تشمل المدفوعات المرتبطة بالتجارة والسفر والخدمات الإلكترونية، ضمن الأطر التنظيمية ومتطلبات الامتثال المعتمدة.
ويعتبر أن أهمية البطاقة تتجاوز كونها منتجاً مصرفياً جديداً، لتشكل اختباراً عملياً لقدرة النظام المصرفي السوري على الاندماج التدريجي في منظومة المدفوعات العالمية.
هل يزيد الإنفاق بالعملات الأجنبية؟
في المقابل، ينظر الخبير المالي والمصرفي الدكتور محمد العمر إلى الخطوة من زاوية مختلفة، محذراً من آثار محتملة على النقد الأجنبي.
ويقول العمر، في حديث لـ«العين السورية»، إن القبول الدولي للبطاقات قد يؤدي إلى زيادة الإنفاق بالعملات الأجنبية على المشتريات الخارجية والسفر والخدمات الإلكترونية، ما قد يفرض ضغوطاً إضافية على احتياطيات النقد الأجنبي.
ويرى أن الحاجة إلى تسوية هذه العمليات بالدولار أو اليورو قد تعني توجيه جزء من موارد القطع الأجنبي نحو الاستهلاك الخارجي، بدلاً من استخدامها في تمويل السلع الأساسية والمواد الخام.
من المستفيد فعلياً؟
ويتوقع العمر أن تظل الاستفادة من هذه الخدمات محدودة في المرحلة الأولى، وأن تتركز بصورة أكبر لدى رجال الأعمال والميسورين ومتلقّي الحوالات الخارجية، في ظل انخفاض مستويات الأجور والقدرة الشرائية لدى غالبية المواطنين.
ويربط اتساع أثر البطاقة بقدرة القطاع المصرفي على استعادة دوره الأساسي وتقديم خدمات مالية ومصرفية متاحة لشريحة أوسع من المجتمع.
«ماستركارد» لا تعني تمويلاً جديداً
ويحذر العمر من تقديم إعادة الربط بشبكات الدفع العالمية باعتبارها حلاً للأزمة المالية والاقتصادية، مشدداً على أن البطاقة لا تمثل بحد ذاتها ضخاً لسيولة جديدة في الاقتصاد.
فهي، وفق رأيه، أداة لتسهيل عمليات الدفع والاستهلاك، لكنها لا تعالج مشكلات ضعف الإنتاج أو نقص السيولة والعملات الأجنبية، ولا تؤدي تلقائياً إلى رفع الإنتاج المحلي أو تحسين القدرة الشرائية.
كما يشير إلى أن ربط البطاقات بشبكة «ماستركارد» لا يعني توفير خطوط ائتمان للمشاريع والاستثمارات أو تمويل القطاعات الإنتاجية، إذ تختص شبكات الدفع أساساً بمعالجة المدفوعات، ولا تقوم بدور مؤسسات التمويل والاستثمار.
بين الانفتاح والمخاطر
تضع هذه التطورات القطاع المصرفي السوري أمام معادلة تتجاوز مجرد إتاحة بطاقة جديدة؛ فمن جهة، تفتح عودة شبكات الدفع الدولية نافذة أمام توسيع الخدمات المصرفية وربطها بالخارج، ومن جهة أخرى تطرح أسئلة حول إدارة النقد الأجنبي ومدى قدرة الاقتصاد المحلي على الاستفادة من هذا الانفتاح.
وعليه، لا يقتصر الاختبار على قدرة بطاقة سورية على تنفيذ مدفوعات خارج البلاد، بل يمتد إلى قدرة القطاع المصرفي على توظيف هذا الانفتاح في إعادة بناء الثقة، واستعادة شبكة المراسلة المصرفية، وجذب التعاملات والاستثمارات، وتطوير الخدمات المالية المحلية.
بعد أكثر من 15 عاماً على غياب البطاقات الدولية عن السوق السورية، تدخل منظومة الدفع في سوريا مرحلة جديدة من الاتصال بشبكات الدفع العالمية، مع إعلان مصرف سوريا المركزي إطلاق أول بطاقة دفع إلكتروني مصدرة محلياً ومقبولة دولياً، عبر QNB سوريا وبالتعاون مع «ماستركارد».
ولا تبدو الخطوة، التي أُعلنت بحضور حاكم مصرف سوريا المركزي محمد صفوت رسلان، مجرد إطلاق منتج مصرفي جديد، بل تأتي ضمن مسار أوسع يسعى من خلاله القطاع المالي السوري إلى استعادة قنوات اتصاله بالمؤسسات والشبكات المالية الدولية.
من قبول البطاقات إلى إصدارها محلياً
وأوضح مصرف سوريا المركزي أن إطلاق البطاقة يمثل مرحلة جديدة في تطوير منظومة الدفع الإلكتروني، بدأت باستعادة قبول البطاقات الدولية، وصولاً إلى إصدار بطاقات محلية مرتبطة بشبكات الدفع العالمية.
وتأتي الخطوة بعد إعادة ربط منظومة الدفع السورية بشبكة «ماستركارد»، وتنفيذ أول معاملة باستخدام بطاقة «ماستركارد» دولية في سوريا منذ أكثر من 15 عاماً.
وبالتوازي، يعمل المصرف المركزي على تطوير البنية الوطنية للمدفوعات والخدمات المالية الإلكترونية، وإعادة ربط القطاع المصرفي والنقدي السوري بشبكات الدفع العالمية، بما يوسع خيارات الدفع ويعزز قدرة الأنظمة المحلية على التعامل مع الشبكات الدولية.
خطوة ضمن مسار أوسع
ويرى الخبير الاقتصادي والمالي الدكتور علي محمد، في حديث لـ«العين السورية»، أن عودة «فيزا» و«ماستركارد» تمثل مؤشراً إيجابياً ضمن مسار إعادة دمج سوريا بالنظام المالي والمصرفي العالمي، ولا سيما أنها تتزامن مع خطوات أخرى شهدها القطاع خلال شهر أيلول، بينها التواصل مع مجالس أعمال دولية، وتوقيع اتفاقية بين مصرف سوريا المركزي وجمعية فرانكفورت لتطوير الكفاءات المصرفية.
ويشير محمد إلى أن عودة خدمات الدفع الدولية بدأت ضمن نطاق محدود من خلال بطاقات صادرة للقادمين من الخارج، قبل الانتقال إلى مرحلة إصدار بطاقات محلية مرتبطة بالشبكات العالمية.
ورغم أهمية هذه التطورات، يؤكد محمد أن عملية إعادة الربط لم تكتمل بعد، موضحاً أن التحدي الأبرز يتمثل في متطلبات الامتثال التي تفرضها البنوك والمؤسسات المالية الدولية، والتي تحتاج إلى وقت لبناء الثقة وفتح علاقات مراسلة أوسع مع المصارف السورية.
ويلفت إلى بدء ظهور مؤشرات عملية مرتبطة بخدمات «سويفت» والعودة التدريجية لـ«فيزا»، معتبراً أن المرحلة المقبلة تتطلب الانتقال من الخطوات الأولية إلى علاقات مصرفية دولية أكثر استقراراً واستدامة.
وبحسب محمد، فإن البطاقة الجديدة ليست مجرد خدمة دفع إضافية، بل حلقة في مسار أوسع لإعادة دمج سوريا في المنظومة المالية العالمية، فيما يبقى نجاح هذا المسار مرتبطاً باستكمال متطلبات الامتثال، واستعادة شبكة المراسلة المصرفية، وتعزيز الثقة مع المؤسسات المالية الدولية.
بطاقة دولية.. ومجال أوسع للدفع
من جهته، يرى الدكتور عبد السلام ياسين، الأستاذ في كلية الاقتصاد بجامعة حمص، أن إطلاق البطاقة يفتح المجال أمام استخدام أدوات دفع سورية ضمن شبكة دولية، ويوسع الخيارات المتاحة للأفراد وقطاع الأعمال.
ويشير ياسين، في حديث لـ«العين السورية»، إلى أن هذه الخيارات يمكن أن تشمل المدفوعات المرتبطة بالتجارة والسفر والخدمات الإلكترونية، ضمن الأطر التنظيمية ومتطلبات الامتثال المعتمدة.
ويعتبر أن أهمية البطاقة تتجاوز كونها منتجاً مصرفياً جديداً، لتشكل اختباراً عملياً لقدرة النظام المصرفي السوري على الاندماج التدريجي في منظومة المدفوعات العالمية.
هل يزيد الإنفاق بالعملات الأجنبية؟
في المقابل، ينظر الخبير المالي والمصرفي الدكتور محمد العمر إلى الخطوة من زاوية مختلفة، محذراً من آثار محتملة على النقد الأجنبي.
ويقول العمر، في حديث لـ«العين السورية»، إن القبول الدولي للبطاقات قد يؤدي إلى زيادة الإنفاق بالعملات الأجنبية على المشتريات الخارجية والسفر والخدمات الإلكترونية، ما قد يفرض ضغوطاً إضافية على احتياطيات النقد الأجنبي.
ويرى أن الحاجة إلى تسوية هذه العمليات بالدولار أو اليورو قد تعني توجيه جزء من موارد القطع الأجنبي نحو الاستهلاك الخارجي، بدلاً من استخدامها في تمويل السلع الأساسية والمواد الخام.
من المستفيد فعلياً؟
ويتوقع العمر أن تظل الاستفادة من هذه الخدمات محدودة في المرحلة الأولى، وأن تتركز بصورة أكبر لدى رجال الأعمال والميسورين ومتلقّي الحوالات الخارجية، في ظل انخفاض مستويات الأجور والقدرة الشرائية لدى غالبية المواطنين.
ويربط اتساع أثر البطاقة بقدرة القطاع المصرفي على استعادة دوره الأساسي وتقديم خدمات مالية ومصرفية متاحة لشريحة أوسع من المجتمع.
«ماستركارد» لا تعني تمويلاً جديداً
ويحذر العمر من تقديم إعادة الربط بشبكات الدفع العالمية باعتبارها حلاً للأزمة المالية والاقتصادية، مشدداً على أن البطاقة لا تمثل بحد ذاتها ضخاً لسيولة جديدة في الاقتصاد.
فهي، وفق رأيه، أداة لتسهيل عمليات الدفع والاستهلاك، لكنها لا تعالج مشكلات ضعف الإنتاج أو نقص السيولة والعملات الأجنبية، ولا تؤدي تلقائياً إلى رفع الإنتاج المحلي أو تحسين القدرة الشرائية.
كما يشير إلى أن ربط البطاقات بشبكة «ماستركارد» لا يعني توفير خطوط ائتمان للمشاريع والاستثمارات أو تمويل القطاعات الإنتاجية، إذ تختص شبكات الدفع أساساً بمعالجة المدفوعات، ولا تقوم بدور مؤسسات التمويل والاستثمار.
بين الانفتاح والمخاطر
تضع هذه التطورات القطاع المصرفي السوري أمام معادلة تتجاوز مجرد إتاحة بطاقة جديدة؛ فمن جهة، تفتح عودة شبكات الدفع الدولية نافذة أمام توسيع الخدمات المصرفية وربطها بالخارج، ومن جهة أخرى تطرح أسئلة حول إدارة النقد الأجنبي ومدى قدرة الاقتصاد المحلي على الاستفادة من هذا الانفتاح.
وعليه، لا يقتصر الاختبار على قدرة بطاقة سورية على تنفيذ مدفوعات خارج البلاد، بل يمتد إلى قدرة القطاع المصرفي على توظيف هذا الانفتاح في إعادة بناء الثقة، واستعادة شبكة المراسلة المصرفية، وجذب التعاملات والاستثمارات، وتطوير الخدمات المالية المحلية.
بنية دفع تتوسع تدريجياً
وفي موازاة إعادة ربط القطاع المصرفي بشبكات الدفع العالمية، يواصل مصرف سوريا المركزي تطوير البنية الوطنية للمدفوعات والخدمات المالية الإلكترونية.
كما ينظم القرار رقم 259 تعامل المؤسسات المالية وشركات الدفع المرخصة مع شبكات الدفع العالمية، وفق متطلبات تتعلق بالترخيص والامتثال والتسوية والأمن السيبراني وحماية البيانات.
وبذلك، تبدو البطاقة الجديدة خطوة ضمن مسار أطول لإعادة وصل القطاع المصرفي السوري بالمنظومة المالية الدولية. أما الأثر الاقتصادي الأوسع، فسيظل مرتبطاً بمدى نجاح القطاع في استعادة العلاقات المصرفية الخارجية، وتوسيع قاعدة المستفيدين، وتعزيز الثقة، وتحويل الانفتاح في خدمات الدفع إلى جزء من عملية أكثر شمولاً لإعادة بناء القطاع المصرفي.
وفي موازاة إعادة ربط القطاع المصرفي بشبكات الدفع العالمية، يواصل مصرف سوريا المركزي تطوير البنية الوطنية للمدفوعات والخدمات المالية الإلكترونية.
كما ينظم القرار رقم 259 تعامل المؤسسات المالية وشركات الدفع المرخصة مع شبكات الدفع العالمية، وفق متطلبات تتعلق بالترخيص والامتثال والتسوية والأمن السيبراني وحماية البيانات.
وبذلك، تبدو البطاقة الجديدة خطوة ضمن مسار أطول لإعادة وصل القطاع المصرفي السوري بالمنظومة المالية الدولية. أما الأثر الاقتصادي الأوسع، فسيظل مرتبطاً بمدى نجاح القطاع في استعادة العلاقات المصرفية الخارجية، وتوسيع قاعدة المستفيدين، وتعزيز الثقة، وتحويل الانفتاح في خدمات الدفع إلى جزء من عملية أكثر شمولاً لإعادة بناء القطاع المصرفي.