سوريا - اقتصاد
هل تتجه المصارف الحكومية نحو نموذج التمويل المزدوج؟
المرابحة والإجارة والاستصناع خيارات مقترحة لتنويع تمويل القطاع الصناعي، وسط تحديات تتعلق برأس المال والرقابة الشرعية وإدارة المخاطر.
م
منير الرفاعي
نشر في: ١٠ نوفمبر ٢٠٢٦، ٠٩:٥٨
الوقت المتوقع للقراءة: 3 دقيقة
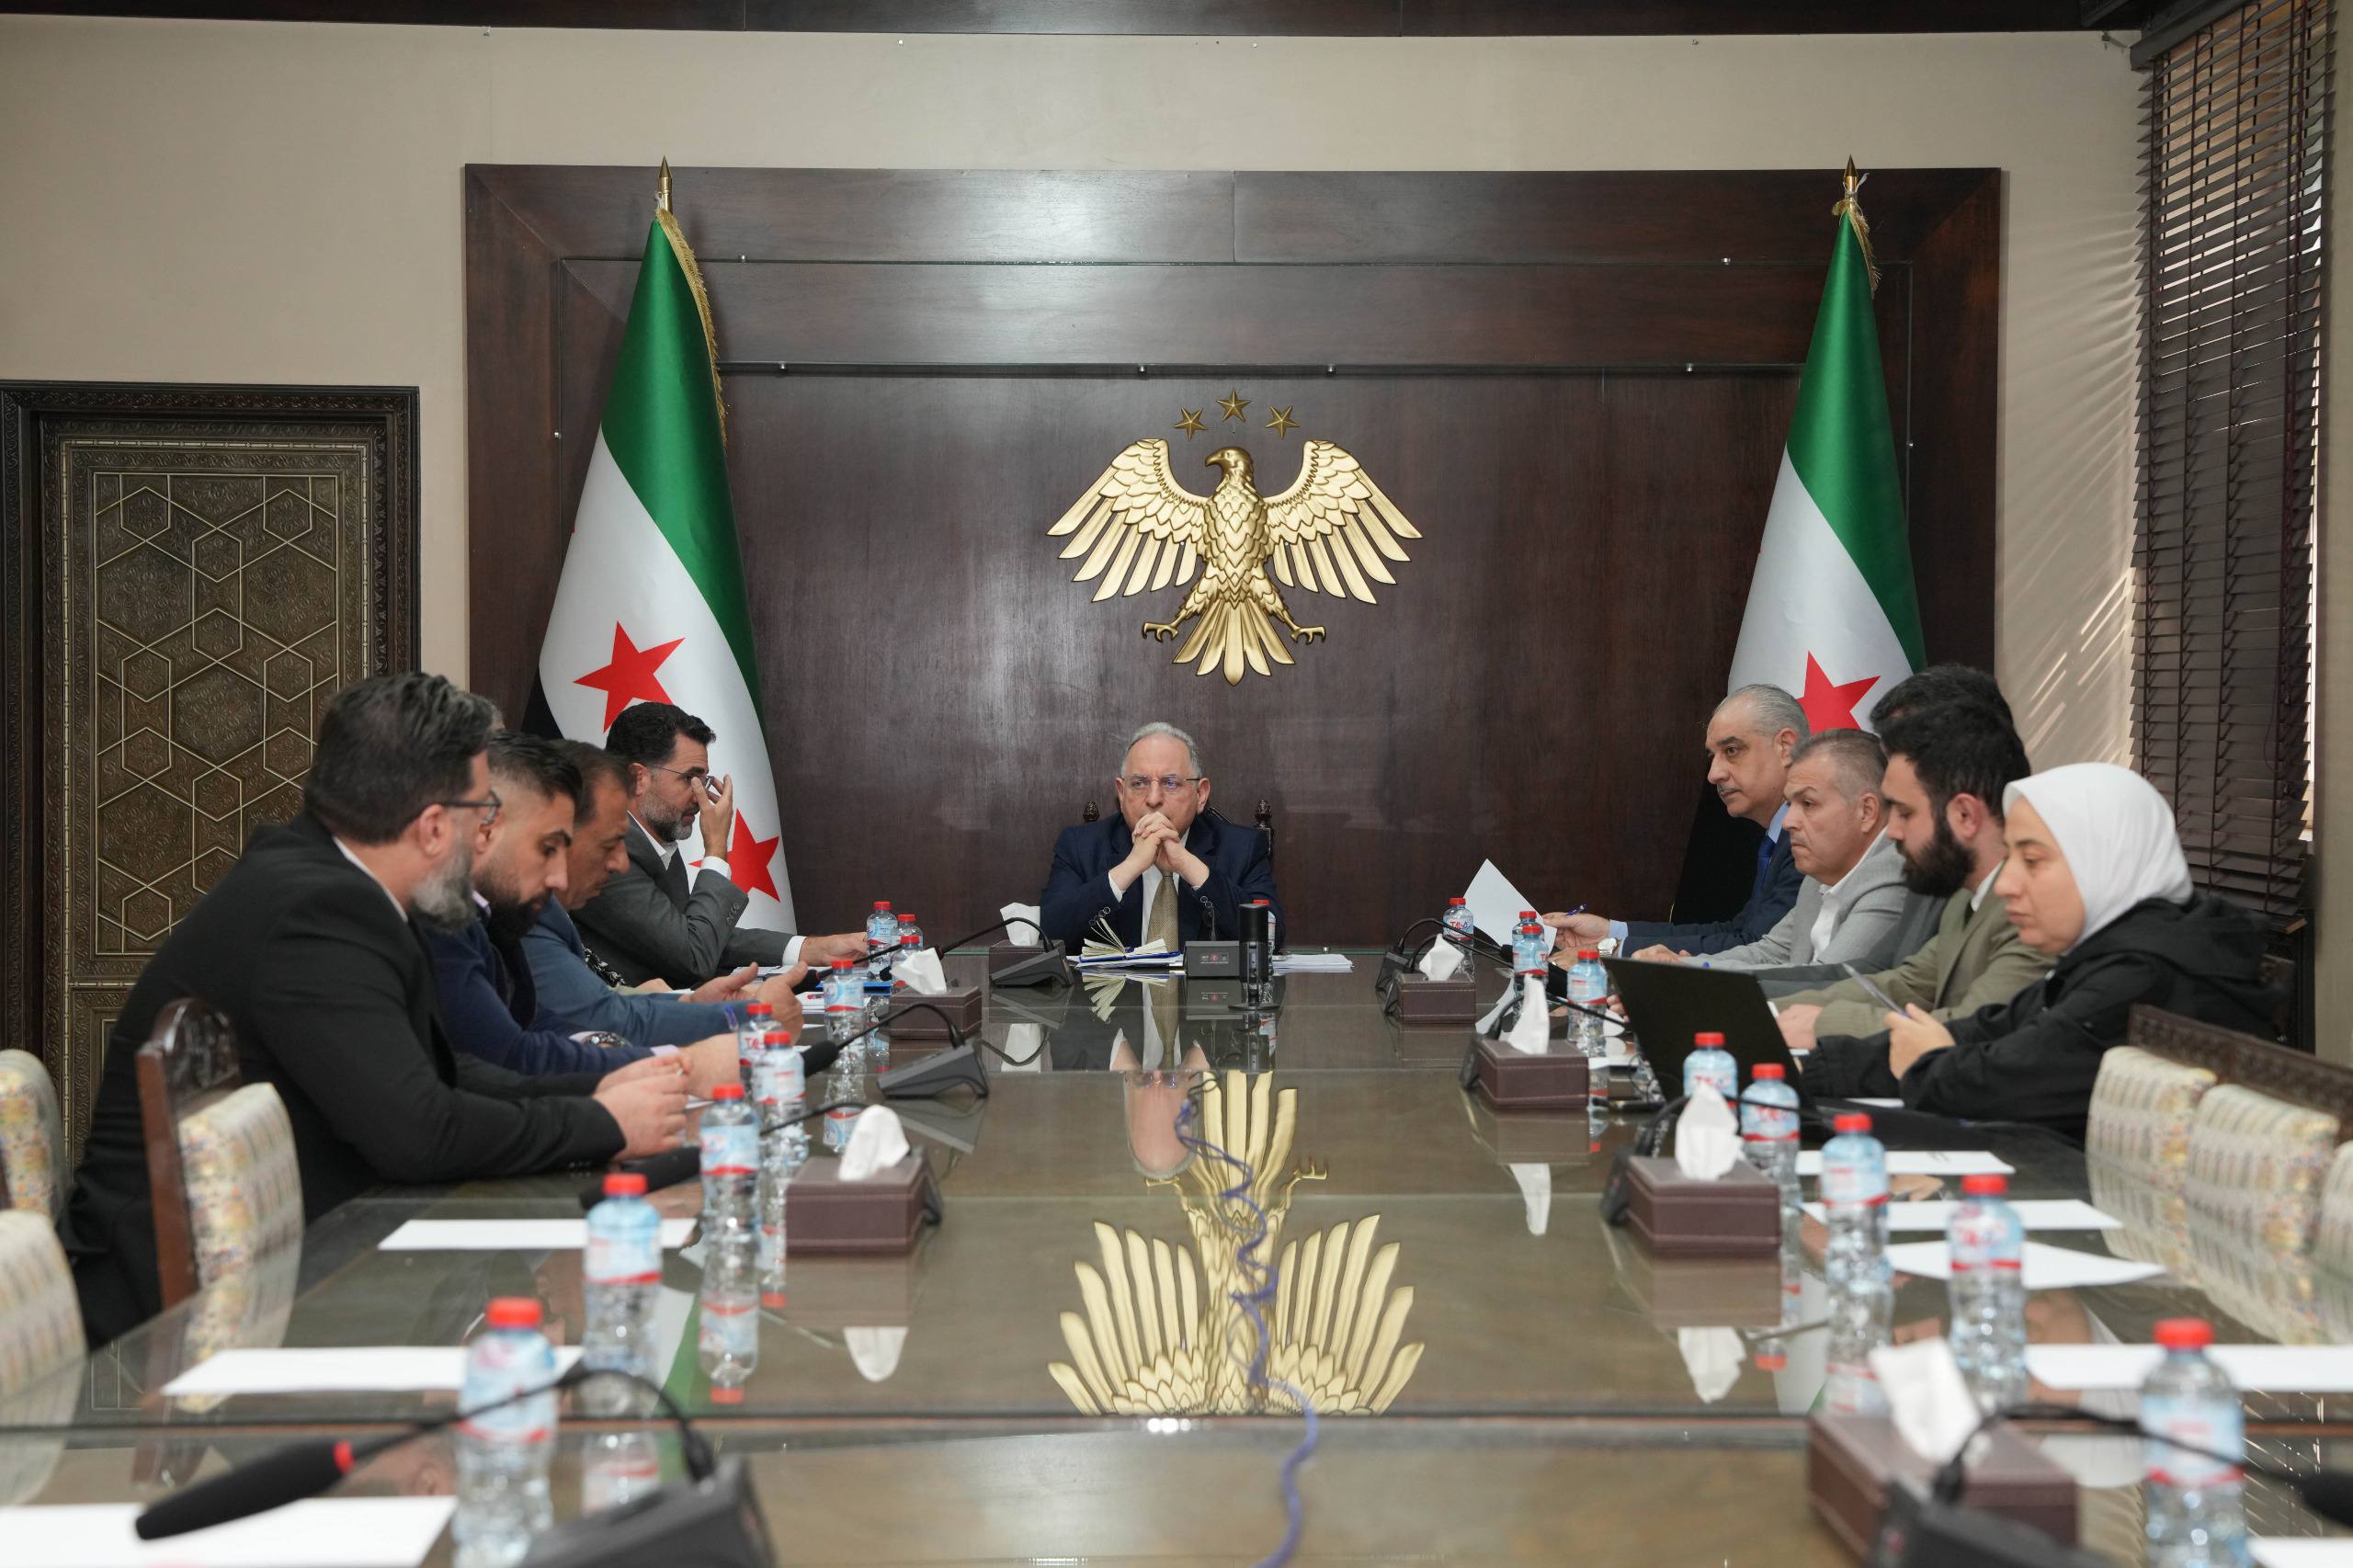
يفتح توجه المصرف الصناعي الحكومي نحو تطوير منتجات مالية متوافقة مع أحكام الشريعة الإسلامية مساراً جديداً أمام القطاع المصرفي السوري، في وقت تتزايد فيه الحاجة إلى أدوات تمويل قادرة على دعم إعادة تأهيل المنشآت الصناعية، واستقطاب مدخرات وشرائح من المستثمرين لا تتعامل مع الصيغ المصرفية التقليدية.
وجاء هذا التوجه خلال اجتماع مجلس إدارة المصرف برئاسة وزير المالية محمد يسر برنية، الذي ناقش تطوير الخدمات والمنتجات المالية المتوافقة مع الشريعة الإسلامية، إلى جانب دراسة إطلاق تسهيل تمويلي مخصص لدعم إعادة تأهيل المصانع المدمرة، وزيادة رأس مال المصرف من خلال رسملة الأرباح وإعادة تقييم أصوله العقارية، فضلاً عن مراجعة قانون إحداثه.
ولا يقتصر هذا المسار على إضافة منتجات جديدة إلى قائمة الخدمات المصرفية، بل يطرح تساؤلات حول قدرة المصرف على تنويع مصادر التمويل، وتطوير نموذج عمله، وتوسيع دوره في تمويل النشاط الإنتاجي، خصوصاً أن إعادة تشغيل المصانع المتضررة تتطلب تمويل الآلات وخطوط الإنتاج والمباني والمواد الأولية، وليس مجرد توفير قروض تقليدية.
إقرأ أيضاً: القطاع المصرفي السوري بعد سنوات العزلة.. من التقييم إلى الإصلاح
نافذة إسلامية لتوسيع قاعدة التمويل
يرى الخبير الاقتصادي الدكتور رازي محي الدين، في تصريح لـ«العين السورية»، أن الدوافع الاقتصادية وراء هذا التوجه تتمثل في تنويع مصادر التمويل وتوسيع قاعدة العملاء، والاستجابة لاحتياجات الصناعيين الذين يفضلون التعامل بصيغ تمويلية متوافقة مع الشريعة الإسلامية.
ويشير محي الدين إلى أن هذه الخطوة يمكن أن تسهم في استقطاب مدخرات قد تبقى خارج الجهاز المصرفي بسبب اعتبارات شرعية، فضلاً عن تعزيز الشمول المالي وتوفير أدوات تمويل أكثر تنوعاً خلال مرحلة إعادة إعمار وتأهيل المنشآت الصناعية.
وفيما يتعلق بالنموذج الذي يمكن أن يعتمده المصرف، يطرح الخبير خيار إنشاء نافذة أو وحدة مصرفية إسلامية متخصصة داخل المصرف الصناعي، مع منحها استقلالية تشغيلية ومحاسبية ورقابية واضحة، معتبراً أن هذا المسار أكثر واقعية في المرحلة الأولى من تحويل المصرف بالكامل إلى نموذج إسلامي.
ويختلف النموذجان من حيث المتطلبات القانونية والمحاسبية؛ إذ تستلزم النافذة الإسلامية نظاماً داخلياً يحدد طبيعة العمليات وآليات فصل الأموال والعقود والرقابة الشرعية، بينما يتطلب التحول المؤسسي الكامل إعادة صياغة أوسع للأنظمة والمنتجات والهيكل التشغيلي للمصرف.
ويؤكد محي الدين أن تطبيق أي من النموذجين يجب أن يتم ضمن الأطر التنظيمية المعتمدة من مصرف سورية المركزي والتشريعات النافذة.
نافذة إسلامية لتوسيع قاعدة التمويل
يرى الخبير الاقتصادي الدكتور رازي محي الدين، في تصريح لـ«العين السورية»، أن الدوافع الاقتصادية وراء هذا التوجه تتمثل في تنويع مصادر التمويل وتوسيع قاعدة العملاء، والاستجابة لاحتياجات الصناعيين الذين يفضلون التعامل بصيغ تمويلية متوافقة مع الشريعة الإسلامية.
ويشير محي الدين إلى أن هذه الخطوة يمكن أن تسهم في استقطاب مدخرات قد تبقى خارج الجهاز المصرفي بسبب اعتبارات شرعية، فضلاً عن تعزيز الشمول المالي وتوفير أدوات تمويل أكثر تنوعاً خلال مرحلة إعادة إعمار وتأهيل المنشآت الصناعية.
وفيما يتعلق بالنموذج الذي يمكن أن يعتمده المصرف، يطرح الخبير خيار إنشاء نافذة أو وحدة مصرفية إسلامية متخصصة داخل المصرف الصناعي، مع منحها استقلالية تشغيلية ومحاسبية ورقابية واضحة، معتبراً أن هذا المسار أكثر واقعية في المرحلة الأولى من تحويل المصرف بالكامل إلى نموذج إسلامي.
ويختلف النموذجان من حيث المتطلبات القانونية والمحاسبية؛ إذ تستلزم النافذة الإسلامية نظاماً داخلياً يحدد طبيعة العمليات وآليات فصل الأموال والعقود والرقابة الشرعية، بينما يتطلب التحول المؤسسي الكامل إعادة صياغة أوسع للأنظمة والمنتجات والهيكل التشغيلي للمصرف.
ويؤكد محي الدين أن تطبيق أي من النموذجين يجب أن يتم ضمن الأطر التنظيمية المعتمدة من مصرف سورية المركزي والتشريعات النافذة.
إقرأ أيضاً: سوق السندات الحكومية.. هل تمهّد طريقاً لتمويل التعافي؟
المرابحة والإجارة.. كيف يمكن تمويل المصانع؟
تكتسب المنتجات الإسلامية أهمية خاصة في القطاع الصناعي، نظراً إلى إمكانية توظيفها في تمويل الأصول والمعدات والمشروعات الإنتاجية، بدلاً من الاقتصار على صيغ الإقراض النقدي.
ويوضح محي الدين أن المرابحة يمكن أن تستخدم لتمويل شراء الآلات والمعدات والمواد الأولية، فيما تتيح الإجارة والإجارة المنتهية بالتمليك تمويل خطوط الإنتاج والمعدات الصناعية، مع توزيع الالتزامات على فترات تتناسب مع التدفقات النقدية للمشروع.
أما صيغة الاستصناع، فتتيح تمويل تصنيع المعدات أو إنشاء خطوط الإنتاج والمباني الصناعية وفق مواصفات وعقود محددة، ما يجعلها من الأدوات الممكن استخدامها في مشروعات إعادة تأهيل المصانع.
في المقابل، تتيح المشاركة للمصرف الدخول في تمويل المشروعات الصناعية من خلال المساهمة في رأس المال وتقاسم المخاطر والعوائد وفق ضوابط محددة.
ويرجح الخبير أن تكون المرابحة والإجارة والاستصناع من الأدوات المناسبة للمرحلة الأولى، على أن يتوسع المصرف تدريجياً في استخدام المشاركة، خصوصاً في المشروعات التي تتمتع بجدوى اقتصادية واضحة.
لكن إدخال هذه المنتجات لا يعني تلقائياً زيادة التمويل المتاح للصناعيين، إذ يتوقف أثرها على قدرة المصرف على توفير السيولة، وتقييم المشروعات، وإدارة المخاطر المرتبطة بها.
المرابحة والإجارة.. كيف يمكن تمويل المصانع؟
تكتسب المنتجات الإسلامية أهمية خاصة في القطاع الصناعي، نظراً إلى إمكانية توظيفها في تمويل الأصول والمعدات والمشروعات الإنتاجية، بدلاً من الاقتصار على صيغ الإقراض النقدي.
ويوضح محي الدين أن المرابحة يمكن أن تستخدم لتمويل شراء الآلات والمعدات والمواد الأولية، فيما تتيح الإجارة والإجارة المنتهية بالتمليك تمويل خطوط الإنتاج والمعدات الصناعية، مع توزيع الالتزامات على فترات تتناسب مع التدفقات النقدية للمشروع.
أما صيغة الاستصناع، فتتيح تمويل تصنيع المعدات أو إنشاء خطوط الإنتاج والمباني الصناعية وفق مواصفات وعقود محددة، ما يجعلها من الأدوات الممكن استخدامها في مشروعات إعادة تأهيل المصانع.
في المقابل، تتيح المشاركة للمصرف الدخول في تمويل المشروعات الصناعية من خلال المساهمة في رأس المال وتقاسم المخاطر والعوائد وفق ضوابط محددة.
ويرجح الخبير أن تكون المرابحة والإجارة والاستصناع من الأدوات المناسبة للمرحلة الأولى، على أن يتوسع المصرف تدريجياً في استخدام المشاركة، خصوصاً في المشروعات التي تتمتع بجدوى اقتصادية واضحة.
لكن إدخال هذه المنتجات لا يعني تلقائياً زيادة التمويل المتاح للصناعيين، إذ يتوقف أثرها على قدرة المصرف على توفير السيولة، وتقييم المشروعات، وإدارة المخاطر المرتبطة بها.
إقرأ أيضاً: بوابة التمويل الدولي.. هل يسرّع صندوق START تعافي الاقتصاد السوري؟
الرقابة ورأس المال.. شروط نجاح التجربة
يضع محي الدين الفصل بين العمليات التقليدية والإسلامية ضمن المتطلبات الأساسية لنجاح التجربة، مشدداً على أن الفصل يجب ألا يقتصر على الحسابات، بل يشمل مصادر الأموال والعقود والتدفقات النقدية وإدارة المخاطر والتقارير المالية.
كما يدعو إلى تشكيل هيئة مستقلة للرقابة الشرعية تضم متخصصين في فقه المعاملات المالية والخبرة المصرفية، تتولى مراجعة المنتجات والعقود والإجراءات ومتابعة الالتزام بها، إلى جانب توفير تدقيق شرعي داخلي دوري.
وتبرز إلى جانب ذلك تحديات تتعلق بتطوير رأس المال والقدرات التمويلية، وإدارة السيولة، وتوفير كوادر متخصصة في المصرفية الإسلامية، وتحديث الأنظمة المحاسبية والتقنية، فضلاً عن تطوير أدوات تقييم الجدوى الاقتصادية للمشروعات الصناعية.
وفي هذا السياق، يكتسب بحث زيادة رأس مال المصرف من خلال رسملة الأرباح وإعادة تقييم الأصول العقارية أهمية خاصة، باعتبار أن توسيع النشاط التمويلي يحتاج إلى قاعدة رأسمالية تتناسب مع حجم المخاطر والعمليات المستهدفة.
ويربط الخبير بين هذه الخطوات والحاجة إلى خطة استراتيجية واضحة، ومؤشرات أداء قابلة للقياس، محذراً من التعامل مع المنتجات الإسلامية باعتبارها مجرد خدمات تحمل تسمية مختلفة، إذ ينبغي أن تكون تنافسية وشفافة من حيث التكاليف وسرعة الإجراءات وسلامة التطبيق.
الرقابة ورأس المال.. شروط نجاح التجربة
يضع محي الدين الفصل بين العمليات التقليدية والإسلامية ضمن المتطلبات الأساسية لنجاح التجربة، مشدداً على أن الفصل يجب ألا يقتصر على الحسابات، بل يشمل مصادر الأموال والعقود والتدفقات النقدية وإدارة المخاطر والتقارير المالية.
كما يدعو إلى تشكيل هيئة مستقلة للرقابة الشرعية تضم متخصصين في فقه المعاملات المالية والخبرة المصرفية، تتولى مراجعة المنتجات والعقود والإجراءات ومتابعة الالتزام بها، إلى جانب توفير تدقيق شرعي داخلي دوري.
وتبرز إلى جانب ذلك تحديات تتعلق بتطوير رأس المال والقدرات التمويلية، وإدارة السيولة، وتوفير كوادر متخصصة في المصرفية الإسلامية، وتحديث الأنظمة المحاسبية والتقنية، فضلاً عن تطوير أدوات تقييم الجدوى الاقتصادية للمشروعات الصناعية.
وفي هذا السياق، يكتسب بحث زيادة رأس مال المصرف من خلال رسملة الأرباح وإعادة تقييم الأصول العقارية أهمية خاصة، باعتبار أن توسيع النشاط التمويلي يحتاج إلى قاعدة رأسمالية تتناسب مع حجم المخاطر والعمليات المستهدفة.
ويربط الخبير بين هذه الخطوات والحاجة إلى خطة استراتيجية واضحة، ومؤشرات أداء قابلة للقياس، محذراً من التعامل مع المنتجات الإسلامية باعتبارها مجرد خدمات تحمل تسمية مختلفة، إذ ينبغي أن تكون تنافسية وشفافة من حيث التكاليف وسرعة الإجراءات وسلامة التطبيق.
إقرأ أيضاً: سوريا تفتح أبواب الاستثمار.. والمصارف أمام اختبار الجاهزية
هل تنتقل التجربة إلى المصارف الحكومية؟
لا يستبعد محي الدين أن يشكل المصرف الصناعي نموذجاً تجريبياً لتوسيع تجربة النوافذ الإسلامية في بقية المصارف الحكومية، لكنه يرى أن التوسع ينبغي أن يكون تدريجياً، وأن يستند إلى تقييم نتائج التجربة الأولى وكفاءتها التشغيلية وقدرتها على تحقيق الاستدامة المالية والالتزام الشرعي والرقابي.
ويتقاطع هذا التوجه مع المحاور الأخرى التي ناقشها اجتماع مجلس إدارة المصرف، ولا سيما تطوير البنية التحتية الرقمية وتعزيز الأمن السيبراني وتكامل الحلول التقنية مع بقية المصارف الحكومية والمؤسسات المالية، بما يحقق اقتصاديات الحجم ويخفض تكاليف التشغيل.
وفي المحصلة، تتجاوز أهمية التوجه نحو المنتجات الإسلامية مسألة تنويع الخدمات المصرفية، لتصل إلى اختبار قدرة المصرف الصناعي على توظيف أدوات تمويل مختلفة في خدمة الإنتاج وإعادة تأهيل المنشآت المتضررة.
غير أن تحويل هذا التوجه إلى تمويل فعلي للمصانع سيظل مرتبطاً بصدور آليات تنفيذ واضحة، وتحديد المنتجات وشروطها والموارد المخصصة لها، إلى جانب استكمال المتطلبات القانونية والرقابية والرأسمالية. فالتحدي الحقيقي لا يكمن في إعلان منتجات جديدة، بل في قدرتها على الوصول إلى الصناعيين وتحويل احتياجاتهم التمويلية إلى مشروعات إنتاجية قابلة للتنفيذ.
هل تنتقل التجربة إلى المصارف الحكومية؟
لا يستبعد محي الدين أن يشكل المصرف الصناعي نموذجاً تجريبياً لتوسيع تجربة النوافذ الإسلامية في بقية المصارف الحكومية، لكنه يرى أن التوسع ينبغي أن يكون تدريجياً، وأن يستند إلى تقييم نتائج التجربة الأولى وكفاءتها التشغيلية وقدرتها على تحقيق الاستدامة المالية والالتزام الشرعي والرقابي.
ويتقاطع هذا التوجه مع المحاور الأخرى التي ناقشها اجتماع مجلس إدارة المصرف، ولا سيما تطوير البنية التحتية الرقمية وتعزيز الأمن السيبراني وتكامل الحلول التقنية مع بقية المصارف الحكومية والمؤسسات المالية، بما يحقق اقتصاديات الحجم ويخفض تكاليف التشغيل.
وفي المحصلة، تتجاوز أهمية التوجه نحو المنتجات الإسلامية مسألة تنويع الخدمات المصرفية، لتصل إلى اختبار قدرة المصرف الصناعي على توظيف أدوات تمويل مختلفة في خدمة الإنتاج وإعادة تأهيل المنشآت المتضررة.
غير أن تحويل هذا التوجه إلى تمويل فعلي للمصانع سيظل مرتبطاً بصدور آليات تنفيذ واضحة، وتحديد المنتجات وشروطها والموارد المخصصة لها، إلى جانب استكمال المتطلبات القانونية والرقابية والرأسمالية. فالتحدي الحقيقي لا يكمن في إعلان منتجات جديدة، بل في قدرتها على الوصول إلى الصناعيين وتحويل احتياجاتهم التمويلية إلى مشروعات إنتاجية قابلة للتنفيذ.